BI Rate Naik Jadi 6%, Kenaikan Keempat Tahun Ini demi Jaga Rupiah
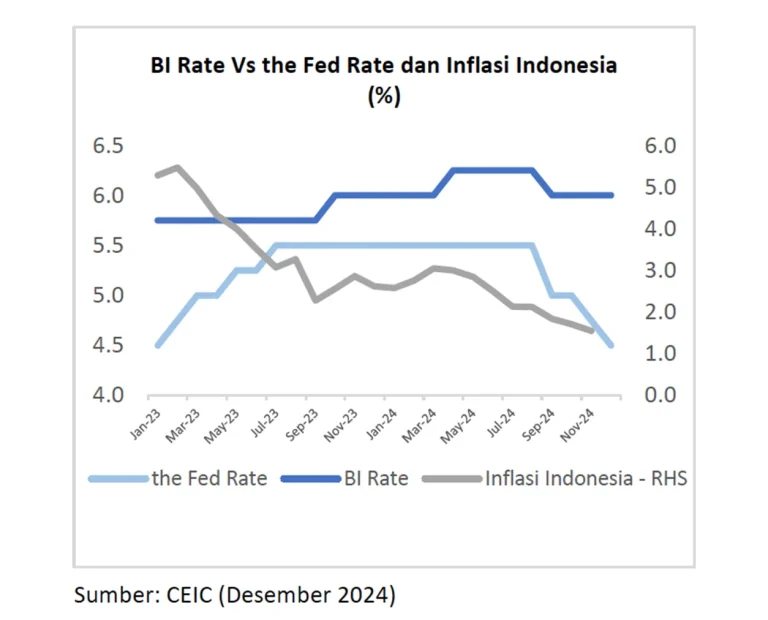
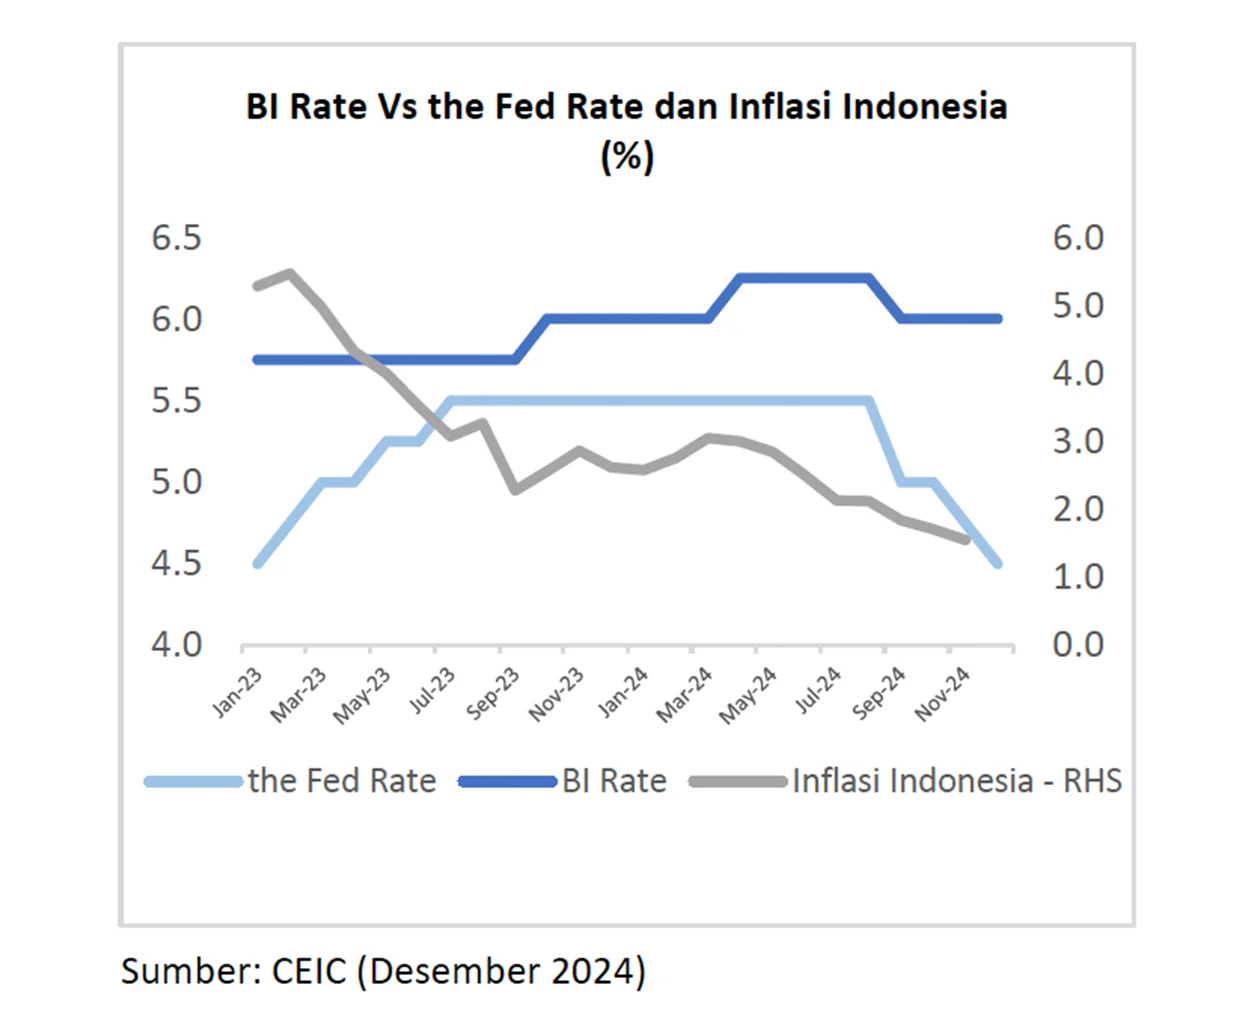
Inforiau – 20 November 2026 | JAKARTA – Bank Indonesia (BI) menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin (bps) menjadi 6 persen dalam Rapat Dewan Gubernur (RDG) yang berlangsung 17–18 November 2026. Kenaikan BI Rate itu menjadi yang keempat sepanjang tahun ini, sehingga total pengetatan sejak awal 2026 sudah mencapai 125 bps dari posisi 4,75 persen.
Keputusan tersebut diumumkan Gubernur BI Destry Damayanti dalam konferensi pers di Gedung Thamrin, Jakarta, Rabu (18/11/2026). Menurut dia, langkah itu ditempuh untuk memperkuat stabilisasi nilai tukar rupiah di tengah meningkatnya ketidakpastian pasar keuangan global.
“Rapat Dewan Gubernur Bank Indonesia pada 17–18 November 2026 memutuskan untuk menaikkan BI Rate sebesar 25 basis poin menjadi 6 persen, suku bunga Deposit Facility sebesar 25 basis poin menjadi 5,25 persen, dan suku bunga Lending Facility sebesar 25 basis poin menjadi 6,75 persen,” ujar Destry.
Tiga Instrumen Suku Bunga Bergerak Bersamaan
Kenaikan tidak hanya terjadi pada BI Rate. Bank sentral ikut mengerek dua suku bunga operasi moneter lainnya dengan besaran yang sama, sehingga koridor suku bunga tetap terjaga dalam rentang yang konsisten.
| Instrumen | Sebelum RDG November 2026 | Setelah RDG November 2026 |
|---|---|---|
| BI Rate | 5,75 persen | 6,00 persen |
| Deposit Facility | 5,00 persen | 5,25 persen |
| Lending Facility | 6,50 persen | 6,75 persen |
Inflasi Melandai, tetapi Pangan Bergejolak Masih Jadi PR
Dalam menetapkan kebijakan, BI mencermati perkembangan harga domestik. Inflasi Indeks Harga Konsumen (IHK) Oktober 2026 tercatat 3,23 persen secara tahunan, sedikit melandai dibandingkan September 2026 yang sebesar 3,28 persen.
Rinciannya, inflasi inti berada di level 2,58 persen secara tahunan dan inflasi harga yang diatur pemerintah mencapai 3,24 persen. Sementara itu, inflasi pangan bergejolak justru naik menjadi 5,81 persen akibat penurunan produksi sejumlah komoditas karena gangguan cuaca. Angka itu menjelaskan mengapa bank sentral belum bisa sepenuhnya mengendurkan kebijakan meski inflasi umum relatif stabil.
Destry menegaskan BI akan terus memperkuat bauran kebijakan moneter dan stabilisasi rupiah agar laju inflasi tetap terkendali sesuai sasaran. Sinergi dengan pemerintah melalui Tim Pengendalian Inflasi Pusat dan Daerah juga akan diperkuat, termasuk lewat Gerakan Pengendalian Inflasi dan Pangan Sejahtera untuk menekan gejolak harga pangan.
Antisipasi Arah Suku Bunga Amerika Serikat
Dalam forum diskusi ekonomi di Jakarta, Kamis (19/11/2026), Destry mengungkapkan bahwa BI sebenarnya berupaya menghindari kenaikan suku bunga. Namun perkembangan terakhir, terutama arah kebijakan bank sentral Amerika Serikat, membuat pilihan itu sulit dihindari.
“Kami tadinya berusaha untuk terus menghindari menggunakan BI suku bunga. Tapi, pada saat kami melihat perkembangan terakhir, dan kami melihat arah kebijakan dari Amerika khususnya ke depan. Di satu sisi kita melihat inflasi yang memang headline-nya sudah mencapai 3,23 persen,” kata dia.
Menurut Destry, kenaikan ini bersifat preemptive untuk mengantisipasi kemungkinan The Fed menaikkan suku bunga pada Desember. Selain itu, BI ingin mengunci ekspektasi inflasi agar tidak melebar. Ia belum bisa memastikan apakah bank sentral akan kembali menaikkan suku bunga pada bulan berikutnya, dan menegaskan pemantauan terhadap pergerakan rupiah akan terus dilakukan.
Bunga KPR Tidak Otomatis Terkerek
Bagi masyarakat, pertanyaan paling langsung adalah apakah cicilan ikut naik. Data BI menunjukkan skema Kredit Pemilikan Rumah masih mendominasi pembelian rumah nasional dengan pangsa 70,68 persen, sehingga setiap pergerakan suku bunga acuan selalu memicu kekhawatiran di kalangan calon pembeli.
Corporate Secretary PT Bank Tabungan Negara (Persero) Tbk, Ramon Armando, menyatakan perbankan tidak serta-merta menaikkan bunga kredit begitu suku bunga acuan naik. “BTN akan mengevaluasi kebijakan suku bunga kredit secara berkala dengan mempertimbangkan karakteristik produk, struktur suku bunga, kondisi persaingan, dan kemampuan pembayaran nasabah,” kata Ramon melalui keterangan tertulis di Jakarta, Kamis (19/11).
Setiap penyesuaian, lanjutnya, dilakukan secara selektif dan terukur dengan tetap menjaga keseimbangan antara pertumbuhan bisnis, kebutuhan nasabah, dan keberlanjutan profitabilitas. Bank juga mencermati dampak kebijakan suku bunga acuan terhadap likuiditas dan biaya pendanaan.
Pandangan serupa muncul dari kalangan bank swasta. Biaya dana dan persaingan menghimpun likuiditas dinilai berpotensi mendorong bunga kredit, meski penetapannya tetap berbasis risiko masing-masing debitur. Sebagai gambaran, bunga kredit perbankan pada September 2026 tercatat stabil di level 8,9 persen.
Investor Saham Diminta Lebih Selektif
Dampak kenaikan suku bunga juga merambat ke pasar modal. Senior Technical Analyst Mirae Asset Sekuritas, M. Nafan Aji Gusta, menilai investor akan lebih berhati-hati dalam menempatkan dana hingga akhir tahun.
“Untuk prospek hingga akhir tahun, saya cenderung melihat pasar akan lebih selektif dalam mengalokasikan investasi, dengan preferensi terhadap emiten yang memiliki neraca keuangan sehat, leverage rendah, arus kas operasional kuat, serta fundamental earnings yang solid,” kata Nafan, Jumat (20/11).
Emiten produsen komoditas tertentu, bank dengan kualitas aset dan likuiditas baik, serta produsen barang konsumsi defensif dinilai lebih berdaya tahan. Meski demikian, volatilitas pasar saham diperkirakan masih tinggi karena dipengaruhi dinamika nilai tukar, arus modal asing, dan sentimen global.
Sejumlah sektor disebut paling rentan. Properti berpotensi tertekan karena bunga KPR dapat meningkat sehingga menunda keputusan pembelian rumah, terutama bagi pengembang dengan leverage dan beban bunga besar. Konstruksi dan infrastruktur perlu dicermati pada emiten dengan utang berbunga mengambang serta kebutuhan refinancing tinggi. Sektor otomotif dan konsumsi non-primer juga menghadapi risiko melemahnya permintaan akibat biaya pembiayaan konsumen yang naik.
Di sisi lain, sektor perbankan mendapat dampak yang beragam. Dalam jangka pendek, kenaikan suku bunga acuan berpotensi menaikkan biaya dana, khususnya bagi bank yang bergantung pada deposito berjangka dan menghadapi persaingan likuiditas ketat. Namun dalam jangka panjang, suku bunga yang lebih tinggi dapat menopang margin bunga bersih jika penyaluran kredit tetap terjaga.
Dengan posisi BI Rate di 6 persen, ruang pelonggaran moneter tahun depan akan sangat bergantung pada arah kebijakan The Fed, pergerakan rupiah, serta kemampuan mengendalikan inflasi pangan. Bagi masyarakat, kenaikan ini menjadi pengingat bahwa biaya kredit berpotensi bertahan tinggi lebih lama, sementara imbal hasil tabungan dan deposito berpeluang membaik.
About the Author