BI Tahan Suku Bunga 5,75% dan Guyur Likuiditas Rp190 Triliun, Sinyal Apa di Baliknya?
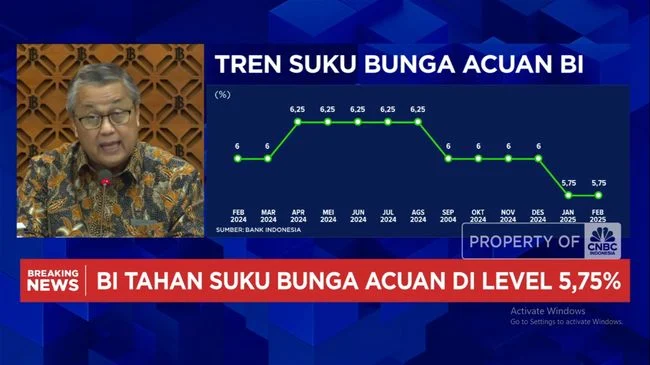
Inforiau – 26 Oktober 2026 | Keputusan Bank Indonesia untuk mempertahankan BI-Rate di level 5,75% dalam Rapat Dewan Gubernur (RDG) 20-21 Oktober 2026 menjadi sorotan pasar keuangan. Langkah Bank Indonesia ini dinilai sebagai strategi cermat menjaga stabilitas nilai tukar rupiah di tengah tekanan global yang masih kuat, sekaligus memberi ruang bagi pertumbuhan ekonomi nasional. Gubernur BI Destry Damayanti menegaskan bahwa keputusan tersebut konsisten dengan upaya stabilisasi rupiah dan pencapaian sasaran inflasi 2,5±1% pada 2026 dan 2027.
Dalam konferensi pers di Jakarta, Rabu (21/10), Destry menjelaskan bahwa RDG memutuskan mempertahankan BI-Rate sebesar 5,75%. Meski suku bunga acuan tidak berubah, Bank Indonesia menaikkan suku bunga Deposit Facility sebesar 25 basis poin menjadi 5,00%, sementara Lending Facility tetap di 6,50%. Penyesuaian ini dipandang sebagai sinyal bahwa bank sentral ingin tetap menarik minat investor asing terhadap aset keuangan domestik tanpa membebani sektor riil secara berlebihan.
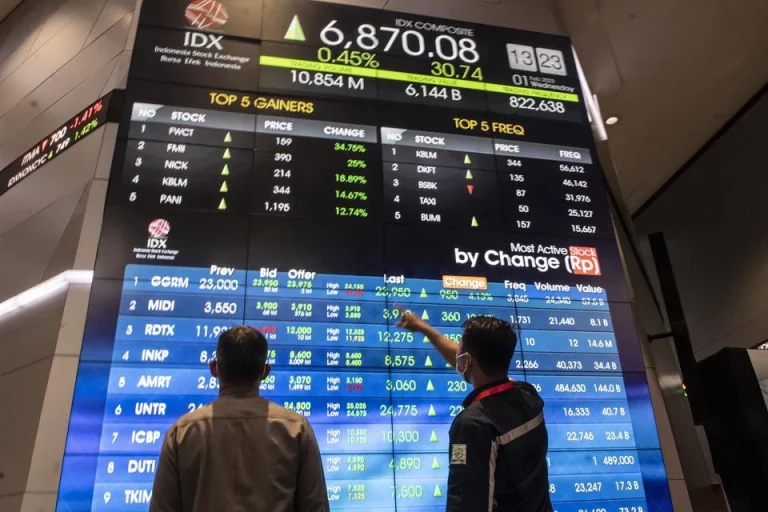
Tekanan terhadap rupiah menjadi pertimbangan utama. Pada 20 Oktober 2026, nilai tukar rupiah tercatat sekitar Rp17.985 per dolar AS, melemah 0,61% dibandingkan posisi akhir September. Kekhawatiran pasar terhadap potensi perubahan status pasar saham Indonesia oleh MSCI turut meningkatkan volatilitas. Situasi ini diperparah oleh ketidakpastian global dan tingginya suku bunga di Amerika Serikat yang masih menjadi faktor risiko bagi perekonomian emerging market, termasuk Indonesia.
Kepala Ekonom Permata Bank, Josua Pardede, menilai keputusan Bank Indonesia menunjukkan pendekatan kebijakan yang lebih terukur. Menurutnya, BI memilih mengoptimalkan instrumen yang lebih terarah daripada langsung menaikkan suku bunga acuan. Langkah itu dinilai beralasan karena BI telah menaikkan suku bunga secara kumulatif sebesar 100 basis poin pada Mei-Juni 2026, sementara inflasi inti masih relatif terkendali.
Selain menjaga stabilitas moneter, Bank Indonesia juga melonggarkan likuiditas perbankan melalui relaksasi Giro Wajib Minimum (GWM) secara bertahap. Untuk bank umum konvensional, GWM diturunkan dari 9% menjadi 8% mulai 1 November 2026, lalu turun lagi menjadi 7% pada Desember 2026. Adapun bank umum syariah dan unit usaha syariah mendapat penurunan dari 7,5% menjadi 6,5% pada 1 November, kemudian menjadi 5,5% pada 1 Desember 2026. Kebijakan ini diproyeksi memberikan tambahan likuiditas perbankan hingga sekitar Rp190 triliun.
Injeksi likuiditas tersebut dianggap krusial mengingat pertumbuhan kredit industri perbankan terus melaju, sementara Dana Pihak Ketiga (DPK) melambat. BI mencatat kredit perbankan tumbuh 13,26% year on year (yoy) pada September 2026, turun dari 13,65% yoy pada bulan sebelumnya. Di sisi lain, DPK hanya tumbuh 8,22% yoy, melambat dari pertumbuhan 10,95% yoy pada bulan sebelumnya. Kondisi ini menciptakan kebutuhan likuiditas tambahan agar intermediasi perbankan tidak terhambat.
BI juga menyesuaikan Kebijakan Insentif Likuiditas Makroprudensial (KLM) dengan menurunkan maksimal insentif dari 6% menjadi 5%. Rinciannya, insentif financing channel turun dari maksimal 4% menjadi 3%, sementara insentif pendalaman pasar uang (PPU) tetap 2%. Dalam upaya memperkuat stabilisasi rupiah, bank sentral akan mengoptimalkan strategi intervensi valuta asing melalui transaksi Non-Deliverable Forward (NDF) di pasar luar negeri serta transaksi spot dan Domestic Non-Deliverable Forward (DNDF) di pasar domestik. Insentif untuk instrumen DNDF lindung nilai juga ditingkatkan, dengan pengurangan premi dari semula 25% menjadi 40% untuk tenor 6 bulan dan dari 30% menjadi 45% untuk tenor 12 bulan.
Di sisi lain, Bank Indonesia menyoroti potensi risiko inflasi pangan akibat fenomena El Nino yang diproyeksi berlanjut hingga awal 2027. Deputi Gubernur BI Ricky P Gozali menyebut dampak El Nino paling besar terjadi pada inflasi komponen harga pangan bergejolak (volatile food), terutama di wilayah Sulawesi, Maluku, Papua (Sulampua), Bali, Nusa Tenggara, dan Sumatera. Secara spasial, tekanan inflasi volatile food tertinggi terjadi di Sulampua dengan inflasi mencapai 8,63%, dipengaruhi kenaikan harga cabai rawit, cabai merah, tomat, bawang merah, beras, serta ikan cakalang dan tongkol. Sementara itu, inflasi volatile food di Kalimantan tercatat 7,62%.
BI mencatat inflasi Indeks Harga Konsumen (IHK) pada September 2026 mencapai 3,28% yoy, meningkat dibandingkan Agustus 2026 sebesar 3,19% yoy. Inflasi volatile food menjadi perhatian karena mencapai 5,03%. Meski demikian, bank sentral menilai tekanan inflasi secara umum masih terkendali dan sejalan dengan target yang ditetapkan.
Di tengah dinamika kebijakan moneter tersebut, sektor keuangan nasional juga menunjukkan aktivitas yang dinamis. PT Buana Finance Tbk baru saja mengantongi fasilitas kredit Rp500 miliar dari PT Bank Danamon Indonesia Tbk pada Senin (26/10). Fasilitas Term Loan dengan tenor maksimal 48 bulan itu akan digunakan untuk modal kerja, termasuk pembiayaan konsumen dan financial lease, serta dijamin dengan piutang perusahaan. Langkah ini mencerminkan kepercayaan perbankan terhadap prospek pembiayaan di tengah likuiditas yang mulai longgar.
Selain itu, sinergi di lingkungan Salim Group turut mewarnai industri keuangan. PT Bank Ina Perdana Tbk (Bank INA) menjalin kerja sama dengan PT Central Asia Financial (Asuransi Jagadiri) untuk menyediakan Asuransi Jiwa Kredit bagi nasabah KPR Bank INA. Kolaborasi ini menjamin pelunasan sisa utang KPR jika debitur meninggal dunia sebelum masa kredit berakhir. Direktur Utama Bank INA, Henry Koenaifi, menyatakan kemitraan ini merupakan wujud sinergi ekosistem bisnis Salim Group pada sektor keuangan. Pengajuan asuransi dilakukan bersamaan dengan persetujuan KPR melalui layanan satu pintu, dengan premi menyesuaikan plafon kredit debitur.
Penyaluran kredit Bank INA hingga kuartal I-2026 mencapai Rp14,78 triliun, tumbuh 10% dari Rp13,39 triliun pada periode yang sama tahun lalu. Sementara itu, data Bank Indonesia menunjukkan penyaluran KPR industri perbankan tumbuh 4,3% yoy per September 2026. Kebutuhan perlindungan finansial masyarakat juga terlihat dari data Asosiasi Asuransi Jiwa Indonesia (AAJI) yang melaporkan pembayaran klaim dan manfaat industri asuransi jiwa menyentuh Rp75,57 triliun pada semester I-2026, naik 4,3% secara tahunan, dengan jumlah penerima manfaat mencapai 4,82 juta orang.
Di sisi lain, bank-bank BUMN seperti BRI, BNI, dan Bank Mandiri masih mempertahankan tingkat suku bunga deposito rupiah mereka tanpa perubahan hingga Senin (26/10/2026). BRI menetapkan bunga 3,00% per tahun untuk tenor 1, 3, dan 6 bulan, serta 2,50% untuk tenor 12, 24, dan 36 bulan. BNI menawarkan deposito dengan setoran awal Rp5 juta untuk tenor 1 hingga 24 bulan, dengan tingkat bunga seragam pada seluruh kelompok nominal. Stabilitas bunga deposito ini sejalan dengan arah kebijakan Bank Indonesia yang belum mengubah suku bunga acuan.
Secara keseluruhan, bauran kebijakan Bank Indonesia yang mempertahankan BI-Rate di 5,75% sambil melonggarkan GWM dan memperkuat intervensi valuta asing menunjukkan pendekatan yang seimbang antara stabilitas dan pertumbuhan. Ekonom menilai langkah ini tepat untuk menjaga daya tarik aset domestik, menahan pelemahan rupiah, dan mendorong likuiditas perbankan agar kredit tetap tumbuh. Dengan inflasi yang masih dalam rentang target dan risiko pangan yang perlu diwaspadai, arah kebijakan bank sentral ke depan akan sangat bergantung pada dinamika global dan kondisi domestik. Yang jelas, sinergi antara kebijakan moneter, perbankan, dan sektor riil menjadi kunci menjaga ketahanan ekonomi Indonesia di tengah ketidakpastian.
About the Author