Panduan Investing Sepanjang Siklus Hidup: Strategi, Platform, dan Langkah Awal bagi Investor Pemula
Inforiau – 10 November 2026 | Dunia investing kerap terasa rumit bagi orang yang baru mulai, padahal kebutuhan dasarnya sebenarnya sederhana: disiplin menyisihkan dana, pemahaman atas risiko, dan kesadaran bahwa prioritas keuangan berubah mengikuti tahap kehidupan. Seseorang yang baru bekerja mungkin lebih fokus melunasi utang dan menyiapkan dana darurat, sementara karyawan di pertengahan karier harus membagi perhatian antara biaya pendidikan anak, kebutuhan orang tua yang menua, dan tabungan masa pensiun. Perencana keuangan sekaligus Direktur Personal Finance Morningstar, Christine Benz, telah bertahun-tahun membantu masyarakat di berbagai fase usia menata portofolio melalui model portofolio dan evaluasi portofolio nyata. Temuan utamanya konsisten: investor yang berhasil bukan yang paling jago menebak arah pasar, melainkan yang mampu menjaga kebiasaan menabung secara rutin dan memilih instrumen yang sederhana serta terdiversifikasi.
Prioritas Keuangan Berubah di Setiap Fase
Pada fase awal karier, modal yang dimiliki mungkin belum besar, tetapi horizon waktu investasi jauh lebih panjang dibanding pekerja senior. Kondisi ini memberi ruang untuk mengambil risiko lebih tinggi dengan potensi imbal hasil yang sepadan. Sebaliknya, menjelang pensiun, fokus bergeser dari mengejar pertumbuhan menjadi melindungi nilai aset dan memastikan arus kas tetap tersedia.
| Tahap Kehidupan | Prioritas Utama | Contoh Pendekatan Portofolio |
|---|---|---|
| Awal karier | Melunasi utang konsumtif, membangun dana darurat | Portofolio minimalis berbasis reksa dana indeks berbiaya rendah |
| Pertengahan karier | Pendidikan anak, dukungan orang tua, tabungan pensiun | Portofolio seimbang dengan alokasi saham dan obligasi |
| Menuju pensiun | Menurunkan volatilitas, mengunci keuntungan | Portofolio konservatif dengan porsi obligasi lebih besar |
| Masa pensiun | Penarikan dana berkelanjutan, menjaga likuiditas | Portofolio pendapatan dengan fokus pada arus kas |
Pasif atau Aktif: Pilih Sesuai Tujuan
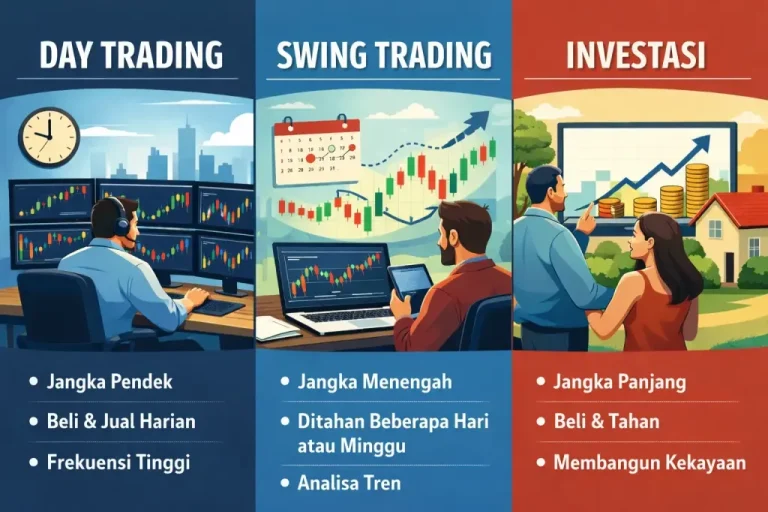
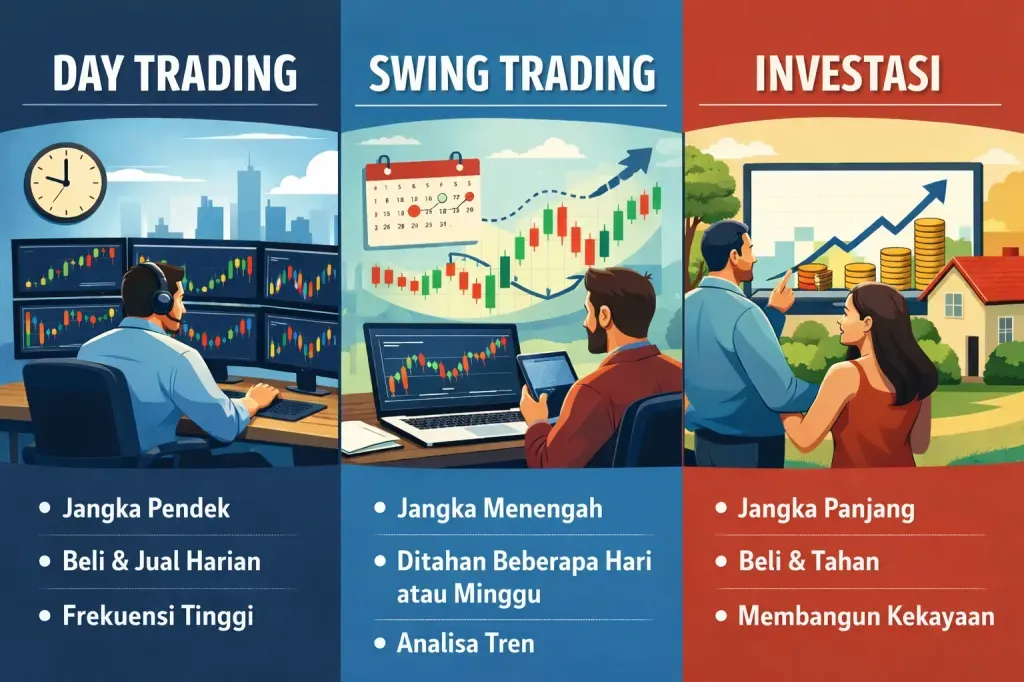
Secara garis besar, ada dua pendekatan besar dalam berinvestasi. Strategi pasif bertujuan menyamai kinerja indeks atau pasar secara keseluruhan dengan biaya rendah dan risiko relatif terkendali. Pendekatan ini umumnya cocok untuk investor pemula yang ingin menumbuhkan kekayaan dalam jangka panjang tanpa harus memantau pergerakan harga setiap hari. Strategi aktif, di sisi lain, mencoba mengalahkan pasar melalui pemilihan saham atau pemanfaatan fluktuasi jangka pendek. Strategi aktif menuntut pengetahuan, waktu, dan toleransi risiko yang lebih tinggi.
Brent Weiss, perencana keuangan bersertifikat dari Facet, menyebut inti strategi pasif sebagai pendekatan jangka panjang: membeli campuran saham, obligasi, dan aset lain, lalu memegangnya tanpa panik saat pasar bergejolak. Strategi beli dan tahan menjadi teknik paling populer karena menghindari dorongan emosional untuk menjual saat harga turun atau membeli saat harga memuncak.
Memilih Platform yang Tepat
Platform investasi adalah pintu masuk menuju pasar modal domestik maupun global. Pilihan platform menentukan pengalaman bertransaksi, aksesibilitas, besaran biaya, hingga kualitas layanan pendukung saat pasar bergejolak. Ulasan atas sembilan platform terbaik pada 2025 menempatkan Charles Schwab sebagai pilihan menyeluruh. Broker yang didirikan Charles R. Schwab pada 1971 itu kini melayani sekitar 37,3 juta akun dengan aset klien mendekati US$9,89 triliun, menyediakan robo-advisor tanpa biaya konsultasi meski menetapkan setoran awal US$5.000, serta ribuan reksa dana tanpa biaya transaksi.
Untuk pemula, SoFi menawarkan kemudahan investasi otomatis maupun mandiri. Robinhood menyasar mereka yang ingin aktif bertransaksi, Acorns cocok bagi pengguna dengan modal kecil melalui mekanisme mikro-investasi, sedangkan Public mengedepankan aspek komunitas. Di sisi lain, platform berbiaya rendah menjadi kunci karena biaya yang menumpuk dalam jangka panjang dapat menggerus imbal hasil secara signifikan.
Langkah Praktis bagi Investor Baru
- Pahami hubungan risiko dan imbal hasil: potensi keuntungan besar selalu beriringan dengan kemungkinan kerugian yang lebih besar.
- Tetapkan tujuan keuangan secara spesifik, lengkap dengan nominal dan tenggat waktu.
- Siapkan dana darurat sebelum menempatkan uang di instrumen berisiko.
- Mulai dari instrumen sederhana dan terdiversifikasi, seperti reksa dana indeks atau dana yang diperdagangkan di bursa.
- Investasikan dana secara rutin, misalnya melalui pemotongan gaji bulanan, agar tidak bergantung pada waktu pasar yang sempurna.
- Tinjau portofolio secara berkala, bukan setiap hari, dan sesuaikan alokasi ketika tujuan hidup berubah.
Pesan pentingnya cukup jelas: tidak ada satu portofolio yang cocok untuk semua orang. Rencana keuangan yang baik adalah rencana yang selaras dengan usia, tanggungan, dan toleransi risiko masing-masing individu. Investor yang konsisten menabung, menjaga biaya tetap rendah, dan menghindari keputusan emosional memiliki peluang lebih besar mencapai tujuan finansialnya, apa pun tahap kehidupan yang sedang dijalani.
Editor: Ahmad Syafwan
About the Author