Direktorat Jenderal Pajak Terapkan Pajak Minimum Global 15%, Perusahaan Asing di RI Wajib Patuh Mulai 2025
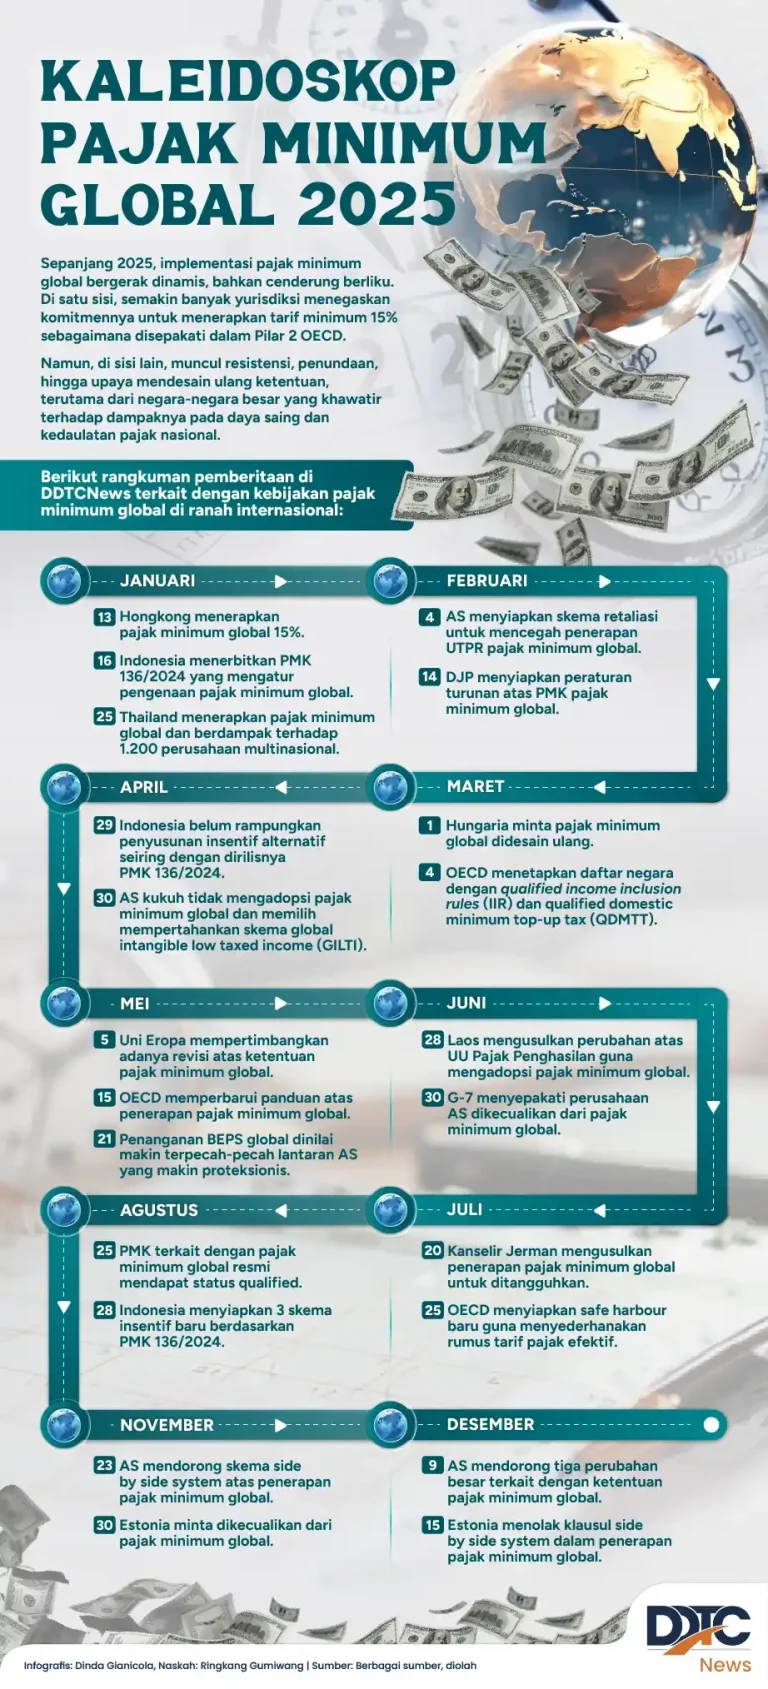
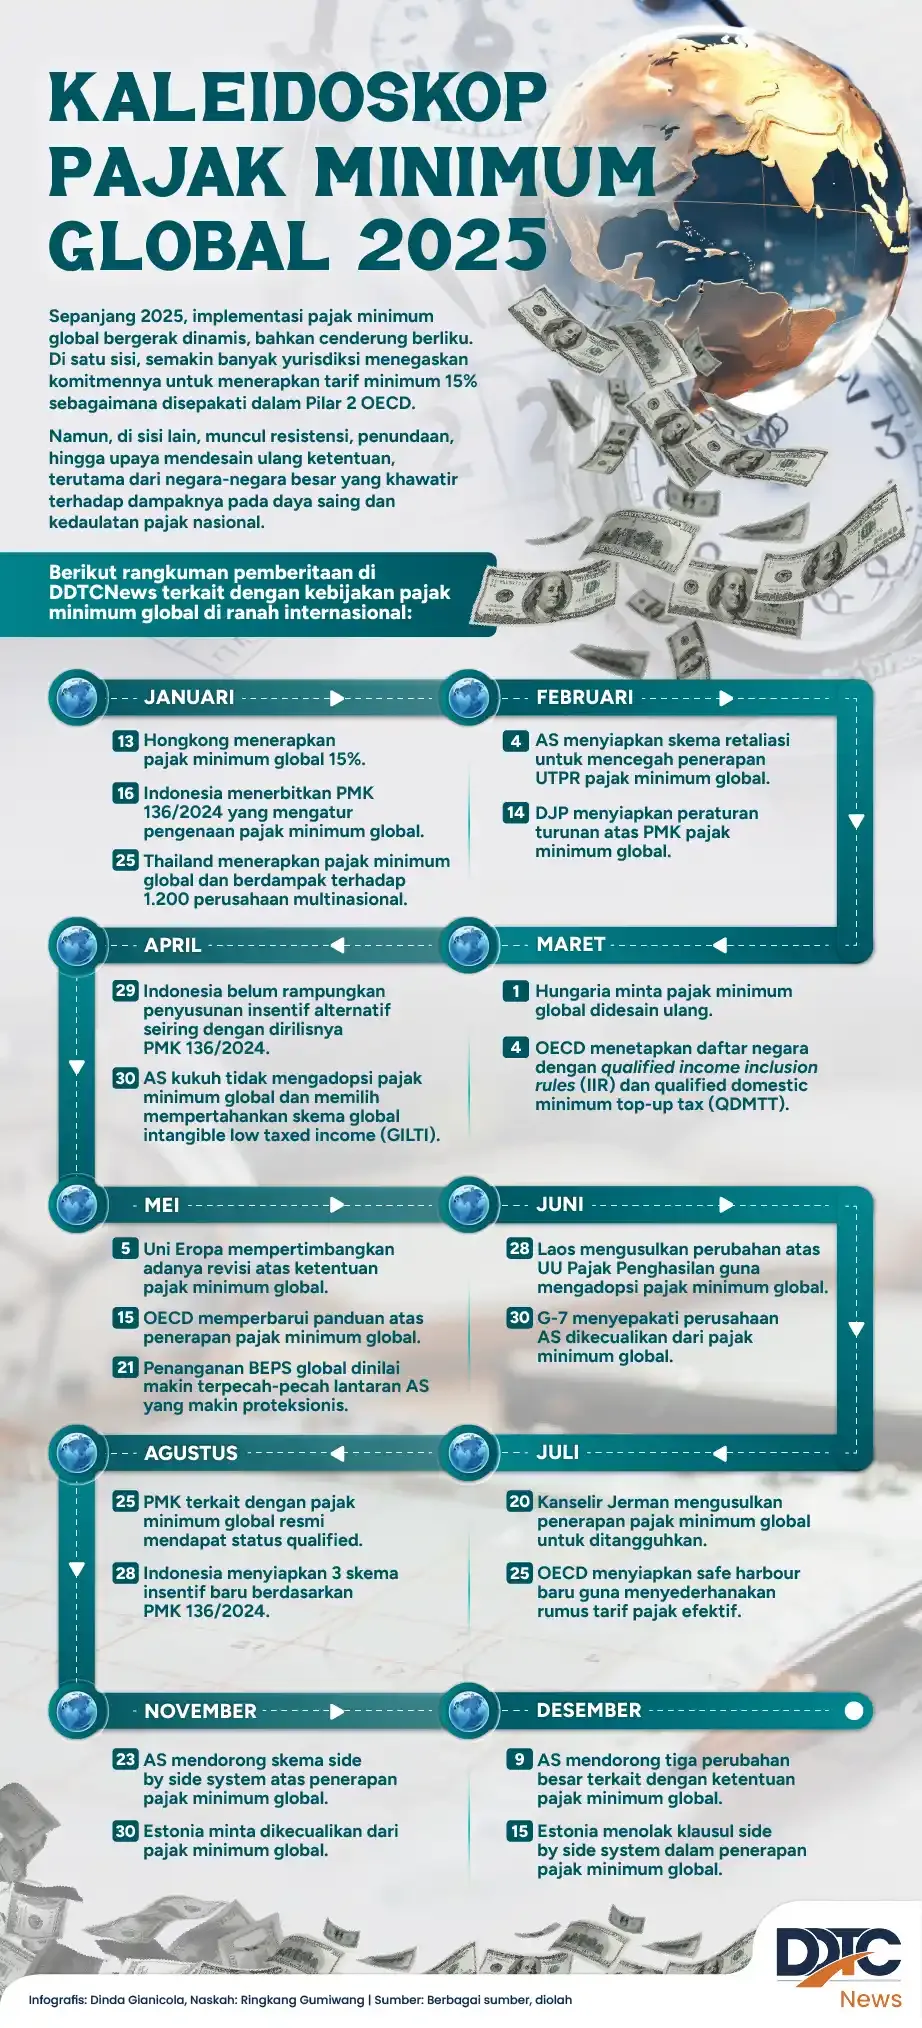
Inforiau – 28 Oktober 2026 | Direktorat Jenderal Pajak (DJP) resmi menerapkan kebijakan Pajak Minimum Global atau Global Minimum Tax di Indonesia. Melalui regulasi yang tertuang dalam Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 serta Peraturan Direktur Jenderal Pajak Nomor 6 Tahun 2026, grup perusahaan multinasional dengan peredaran bruto konsolidasi minimum 750 juta Euro kini wajib dikenakan tarif pajak efektif sebesar 15 persen. Ketentuan ini menjadi tonggak penting dalam reformasi perpajakan internasional yang dijalankan Direktorat Jenderal Pajak.
Fungsional Pemeriksa Pajak Direktorat Perpajakan Internasional DJP, Ririn Wahyuni Nasrul, menjelaskan bahwa aturan tersebut merupakan bagian dari konsensus global yang melibatkan lebih dari 136 negara di bawah kerangka kerja OECD dan G20. Tujuannya bukan sekadar meminimalisir praktik penggerusan basis pemajakan dan pergeseran laba (Base Erosion and Profit Shifting/BEPS), tetapi juga menciptakan iklim persaingan usaha yang setara (level playing field) serta meredam persaingan penurunan tarif pajak antarnegara atau race to the bottom.
“Ketentuan Pajak Minimum Global adalah memastikan bahwa grup perusahaan multinasional dengan peredaran bruto konsolidasi minimum 750 juta Euro membayar pajak dengan tarif 15 persen,” ujar Ririn dalam acara Sosialisasi Pengurangan Sanksi Administrasi di Kantor Pusat DJP, Jakarta Pusat, Rabu (28/10/2026).
Ia menegaskan bahwa subjek aturan ini adalah grup perusahaan multinasional, bukan perusahaan domestik. Adapun peredaran bruto yang diperhitungkan adalah empat tahun ke belakang. Karena ketentuan di Indonesia berlaku pada tahun 2025, maka peredaran bruto yang menjadi perhatian adalah periode 2021 hingga 2024. Apabila tarif pajak efektif grup di Indonesia kurang dari 15 persen, maka selisihnya akan dikenakan pajak tambahan.
Dalam pelaksanaannya di tingkat domestik, Direktorat Jenderal Pajak menerapkan tiga mekanisme utama, yakni Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), serta Undertaxed Payment Rule (UTPR) sebagai penyangga atau backstop. Melalui QDMTT, Indonesia memiliki hak untuk menarik lebih dulu pajak tambahan jika grup perusahaan multinasional di dalam negeri mencatatkan tarif pajak efektif kurang dari 15 persen.
“Statusnya come and approach, jadi mau tidak mau kita harus melaksanakan ini agar jika memang ada pajak tambahan yang kurang dibayarkan oleh wajib pajak kita, itu dapat dibayarkan di Indonesia,” terang Ririn.
Sementara itu, pada kesempatan yang sama, Staf Ahli Bidang Pengawasan Pajak Kementerian Keuangan, Neilmaldrin Noor, menegaskan bahwa kebijakan pengurangan dan penghapusan sanksi administrasi perpajakan diatur dalam PMK Nomor 71 Tahun 2026 serta diperinci melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Fasilitas ini mencakup sanksi bunga, sanksi keterlambatan penyampaian SPT yang berstatus kurang bayar, sanksi terkait faktur pajak, sanksi dalam surat ketetapan pajak hasil pemeriksaan, hingga denda Pajak Bumi dan Bangunan (PBB).
Besaran pengurangan sanksi dapat mencapai 100 persen, 50 persen, atau 25 persen, bergantung pada jenis sanksi dan waktu pemenuhan persyaratan. Untuk sanksi keterlambatan penyampaian SPT Tahunan Pajak Penghasilan tahun pajak sampai dengan 2025 dan SPT Masa sampai dengan Masa Pajak September 2026 yang berstatus kurang bayar, wajib pajak yang menyampaikan SPT pada 8 Oktober hingga 31 Desember 2026 berpotensi memperoleh pengurangan hingga 100 persen. Penyampaian pada 1 Januari hingga 31 Maret 2027 memperoleh pengurangan 50 persen, sedangkan periode 1 April hingga 30 Juni 2027 memperoleh pengurangan 25 persen.
Neilmaldrin menekankan bahwa kebijakan ini bukan merupakan pengampunan atau pemutihan pajak. Wajib pajak tetap berkewajiban melunasi pokok pajak yang terutang, dan fasilitas hanya berlaku untuk sanksi administrasi yang belum dibayarkan. Wajib pajak juga harus mengajukan permohonan secara resmi, karena penghapusan tidak diberikan secara otomatis.
Di sisi penegakan hukum, sinergi antara Direktorat Jenderal Pajak dan aparat penegak hukum terus diperkuat. Kantor Wilayah DJP Bengkulu dan Lampung bersama Kejaksaan Negeri Bandar Lampung berhasil menghentikan penuntutan perkara tindak pidana perpajakan melalui mekanisme denda damai. Tersangka berinisial APW, Komisaris PT SDE, telah melunasi kerugian pada pendapatan negara sebesar Rp533.493.590 terkait penggunaan faktur pajak yang tidak berdasarkan transaksi sebenarnya pada Tahun Pajak 2022. Pelunasan terdiri atas pokok sebesar Rp106.698.718 dan sanksi administratif berupa denda empat kali jumlah pokok sebesar Rp426.794.872.
Kepala Kanwil DJP Bengkulu dan Lampung, Sigit Danang Joyo, menegaskan bahwa penegakan hukum merupakan bagian dari upaya menjaga keadilan dan melindungi kepentingan negara. Namun, Direktorat Jenderal Pajak selalu menempatkan penegakan hukum pidana sebagai jalan paling akhir setelah hak-hak wajib pajak untuk bersikap kooperatif diberikan secara maksimal.
Upaya memperkuat kesadaran pajak juga dilakukan melalui Tax Gathering Kanwil DJP Sulawesi Selatan, Barat, dan Tenggara (Sulselbartra) Tahun 2026 bertema “Harmoni Berkontribusi, Wujud Cinta untuk Negeri” di Makassar. Wali Kota Makassar, Munafri Arifuddin, mengajak pemerintah pusat, pemerintah daerah, dan sektor swasta memperkuat kolaborasi untuk mengoptimalkan penerimaan pajak. Menurutnya, pajak tidak hanya menopang pendapatan negara dan daerah, tetapi juga membantu mempercepat pembangunan, menciptakan lapangan kerja, dan meningkatkan kesejahteraan masyarakat.
Dengan rangkaian kebijakan tersebut, Direktorat Jenderal Pajak menunjukkan komitmen untuk menyeimbangkan tiga hal sekaligus: kepastian penerimaan negara melalui pajak minimum global, keadilan bagi wajib pajak melalui keringanan sanksi, serta penegakan hukum yang tetap mengedepankan pemulihan kerugian negara. Langkah ini diharapkan memperkuat iklim usaha yang sehat, mendorong kepatuhan sukarela, dan memastikan pembiayaan pembangunan nasional tetap terjaga di tengah tantangan ekonomi global.
About the Author