MSCI Standalone Mengancam Pasar Saham Indonesia, Keputusan Final Paling Lambat Juni 2027
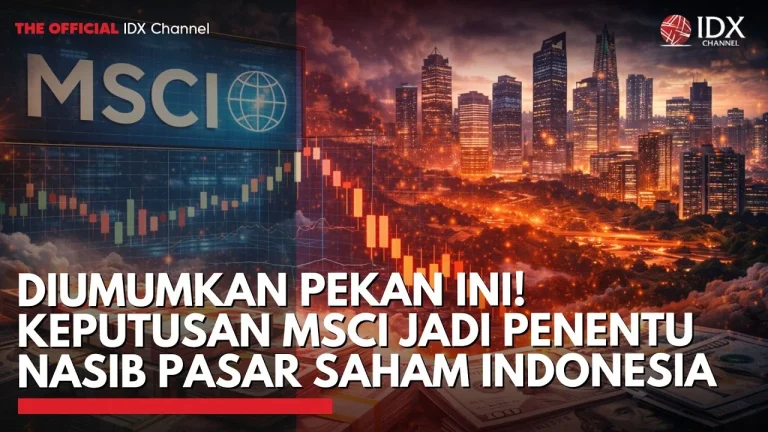
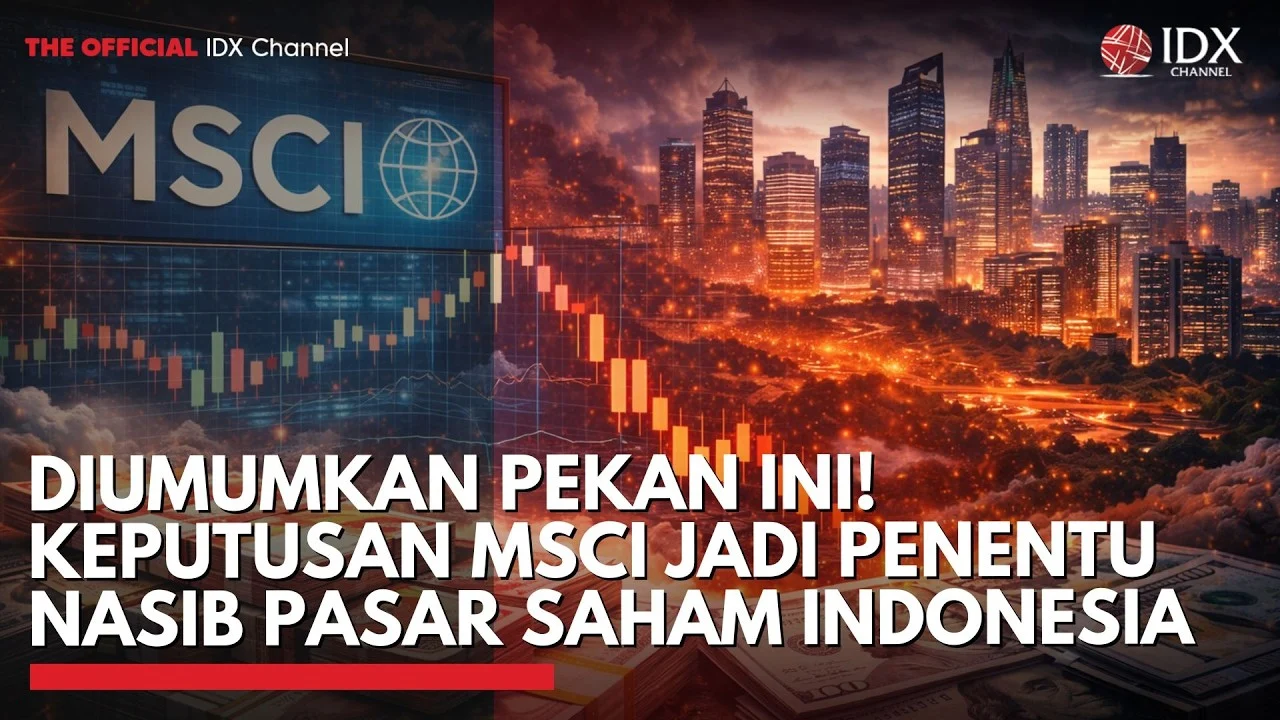
Inforiau – 19 November 2026 | JAKARTA – Isu MSCI standalone kembali mencuat setelah Morgan Stanley Capital International resmi membuka periode konsultasi untuk mengklasifikasi ulang pasar saham Indonesia dari emerging market menjadi standalone market. Pengumuman itu disampaikan pada 15 Oktober 2026, dengan masukan pelaku pasar dibuka hingga 30 April 2027 dan keputusan final dijadwalkan paling lambat 30 Juni 2027.
Reklasifikasi ini bukan perkara administratif semata. Status keanggotaan indeks menentukan apakah dana asing, terutama yang bersifat pasif, tetap menempatkan modalnya di bursa domestik atau menariknya keluar.
Bukan Penilaian atas Perekonomian
Klasifikasi pasar MSCI terdiri dari developed markets, emerging markets, frontier markets, dan standalone markets. Status standalone diberikan kepada pasar yang sebelumnya berada dalam salah satu kategori tersebut ketika terjadi penurunan serius pada aksesibilitas pasar, ukuran, maupun likuiditasnya.
Artinya, pergeseran ke standalone mencerminkan penilaian atas keterbukaan pasar modal bagi investor internasional, bukan vonis atas kondisi ekonomi nasional secara keseluruhan. MSCI juga menilai klasifikasi ulang ke frontier markets tidak akan mencerminkan kedalaman persoalan pasar yang ada secara tepat.
Dua Persoalan yang Disorot
Head of Investment Research and Advisory Pinnacle Investment, Indra Muharam Firmansyah, menilai ada dua isu utama yang menjadi perhatian MSCI. “Kalau kita lihat dari laporan yang dikeluarkan, ada dua hal yang paling disoroti. Pertama, opacity of shareholding structure, dan kedua, quality of trading activity,” kata Indra dalam paparan Market Outlook di Jakarta, Rabu (18/11/2026).
Soal transparansi kepemilikan, Indonesia disebut relatif lebih ketat dibanding sejumlah negara. “Ini juga kalau kita lihat lumayan komprehensif dibanding negara-negara lain. Contohnya Turki saja 3 persen, Indonesia 1 persen,” ujarnya, merujuk pada kewajiban keterbukaan informasi pemegang saham dengan kepemilikan di atas 1 persen.
Namun perhatian MSCI kini dinilai bergeser ke tindak lanjut regulator dan bursa terhadap aktivitas perdagangan yang dianggap bermasalah. “Yang ingin dilihat oleh MSCI adalah apa yang akan dilakukan regulator dan bursa terhadap quality of trading activity ini. Ini masih dalam proses,” kata Indra.
Reformasi Diakui, Bukti Penerapan Dinanti
Dalam tinjauan klasifikasi pasar Juni 2026, MSCI mengakui sejumlah reformasi yang telah diumumkan otoritas, mulai dari pengungkapan pemegang saham di atas 1 persen, klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan saham tinggi atau high shareholding concentration, hingga peta jalan menuju persyaratan free float minimum 15 persen.
Meski begitu, MSCI menegaskan investor institusional menuntut implementasi yang konsisten dan bukti nyata atas dampak berkelanjutan dari langkah tersebut. MSCI menyatakan akan melanjutkan usulan reklasifikasi kecuali proses konsultasi menunjukkan bukti jelas perbaikan substansial dalam tata kelola dan fungsi pasar.
OJK: Diskusi Intensif, Tanpa Isyarat
Ketua Dewan Komisioner OJK Friderica Widya Sari Dewi mengaku tidak menerima isyarat apa pun sebelum MSCI membuka konsultasi. OJK bersama anggota self-regulatory organization lainnya disebut telah melakukan 18 kali pertemuan dengan MSCI sejak awal tahun. “Bahkan, saat pertemuan di Bangkok, dua hari sebelum 16 Oktober 2026, tidak ada omongan apa pun dari MSCI,” ujarnya di Nusa Dua.
Bayang-Bayang Arus Modal Keluar
Tekanan sudah terasa pada evaluasi berkala November 2026. MSCI mengeluarkan delapan saham Indonesia dari jajaran indeks global. Riset Mirae Asset Sekuritas memperkirakan potensi arus modal keluar pasif dari perombakan itu mencapai sekitar Rp1,2 triliun, dengan penyesuaian dana pasif terkonsentrasi pada 30 November 2026 dan berlaku efektif 1 Desember 2026.
Head of Research dan Chief Economist Mirae Asset Sekuritas, Rully Arya Wisnubroto, menilai dampak rebalancing periode ini relatif terbatas karena sebagian risiko telah tercermin di harga pasar sebelumnya. Meski demikian, risiko reklasifikasi tetap membayangi.
Bagi pasar, tenggat April 2027 menjadi ujian. Jika reformasi tata kelola dan penegakan aturan tidak terbukti di lapangan, opsi standalone semakin dekat. Sebaliknya, bukti perbaikan yang konsisten masih membuka ruang bagi Indonesia untuk mempertahankan status emerging market.
About the Author