Penerimaan Pajak 2026 Capai Rp1.796,8 Triliun, Sisa Rp514 Triliun Dikejar hingga Desember
Inforiau – 18 November 2026 | JAKARTA – Penerimaan pajak 2026 hingga 31 Oktober tercatat Rp1.796,8 triliun atau 76,2 persen dari target APBN 2026 sebesar Rp2.357,7 triliun. Realisasi itu tumbuh 23,2 persen secara tahunan, namun masih menyisakan pekerjaan berat: Direktorat Jenderal Pajak (DJP) harus mengumpulkan sekitar Rp514 triliun pada November–Desember agar target tahunan terpenuhi.
Menteri Keuangan Suahasil Nazara menyatakan sisa yang harus dikejar dalam dua bulan terakhir memang besar. Capaian sejauh ini, katanya, ditopang peningkatan aktivitas ekonomi dan penguatan administrasi perpajakan, termasuk pemanfaatan sistem inti administrasi perpajakan Coretax.
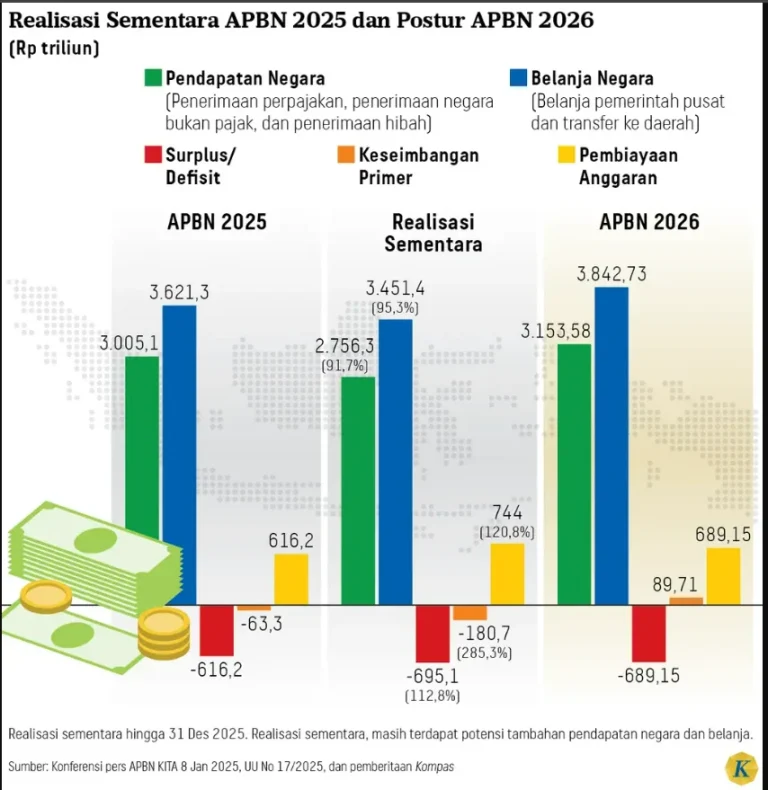
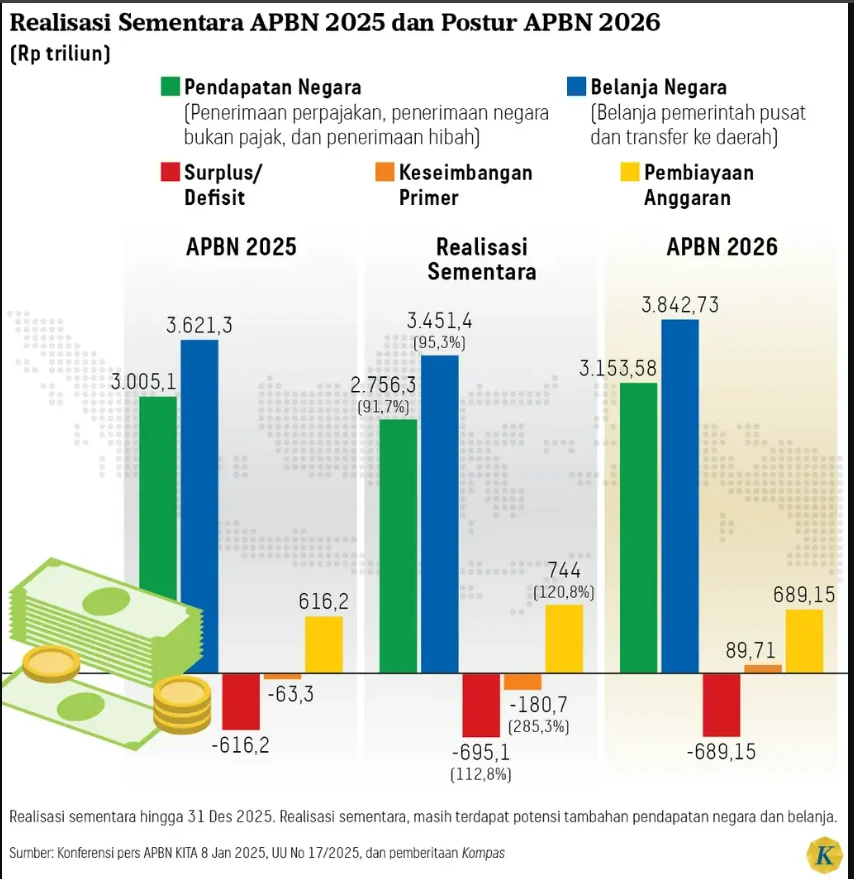
Hingga akhir Oktober, total pendapatan negara tercatat Rp2.618 triliun. Di dalamnya, setoran pajak masih menjadi tulang punggung penerimaan, sementara sejumlah komponen mencatat penurunan, terutama penerimaan pajak bumi dan bangunan (PBB) serta deposit pajak yang turun hampir 50 persen.
PPh Nonmigas dan PPN Jadi Penopang Utama
Berdasarkan jenisnya, pajak penghasilan (PPh) nonmigas menyumbang Rp893,1 triliun dengan pertumbuhan 16,6 persen. Pajak pertambahan nilai (PPN) dan pajak penjualan atas barang mewah (PPnBM) menyusul dengan Rp793,55 triliun. Kedua komponen itu menjadi penopang terbesar penerimaan pajak tahun ini.
| Komponen Penerimaan | Nilai hingga 31 Oktober 2026 | Arah |
|---|---|---|
| PPh nonmigas | Rp893,1 triliun | Naik 16,6 persen |
| PPN dan PPnBM | Rp793,55 triliun | Penopang utama |
| PPh migas | Tidak dirinci | Naik 84,7 persen |
| PBB dan deposit pajak | Tidak dirinci | Turun, deposit pajak hampir 50 persen |
Yang menarik, PPh migas justru melonjak 84,7 persen, jauh di atas pertumbuhan komponen lain. Sebaliknya, PBB dan deposit pajak mengecil. Anjloknya deposit pajak hampir separuh menjadi perhatian tersendiri karena mencerminkan pola setoran dan pengembalian di penghujung tahun.
Ekonom Menilai Target Akhir Tahun Masih Realistis
Kepala Riset Perpajakan Center for Indonesia Taxation Analysis (CITA) Fajry Akbar menilai outlook penerimaan pajak 2026 sebesar Rp2.310,8 triliun masih realistis dicapai. Dengan hitungan itu, realisasi akhir tahun diperkirakan berada di kisaran 97 sampai 100,3 persen.
“Secara nominal memang amat besar namun secara tren atau historis harusnya bisa tercapai,” ujarnya.
Optimisme itu bertumpu pada pertumbuhan PPh badan dan PPN-PPnBM yang masing-masing naik 28,2 persen dan 39 persen. Fajry mengingatkan, hasil akhir tetap bergantung pada kebijakan restitusi atau pengembalian kelebihan pembayaran pajak, terutama karena pemerintah berjanji melonggarkan restitusi pada akhir tahun.
Pajak Rokok 2027: Jawa Barat Terbesar
Di sisi lain, pemerintah pusat telah menetapkan proporsi dan estimasi penerimaan pajak rokok untuk setiap provinsi pada tahun anggaran 2027. Ketentuan itu tertuang dalam Keputusan Direktur Jenderal Perimbangan Keuangan Nomor KEP-51/PK/2026 yang ditetapkan Dirjen Perimbangan Keuangan Nufransa Wirasakti pada 13 November 2026.
Penetapan dilakukan berdasarkan rasio jumlah penduduk provinsi terhadap jumlah penduduk nasional dan target penerimaan cukai rokok. Angka estimasi itu menjadi dasar penyusunan APBD provinsi 2027, lalu gubernur menetapkan alokasi bagi hasil untuk kabupaten/kota paling lambat November 2026.
- Jawa Barat: Rp3.966.416.527.784
- Jawa Timur: Rp3.198.010.535.676
- Jawa Tengah: Rp2.922.307.943.139
Alokasi bagi hasil yang ditetapkan gubernur wajib disampaikan kepada bupati/walikota dan Dirjen Perimbangan Keuangan paling lambat lima hari kerja setelah penetapan.
MK Tolak Gugatan soal Larangan Merekam Fiskus
Dari ranah hukum, Mahkamah Konstitusi menolak permohonan uji materiil atas ketentuan yang melarang wajib pajak dan/atau kuasanya merekam audio visual saat bertemu fiskus. Permohonan Nomor 211/PUU-XXIII/2025 itu diajukan Fungsiawan, seorang kuasa wajib pajak, terhadap UU Nomor 6 Tahun 1983 sebagaimana diubah terakhir dengan UU Nomor 6 Tahun 2023 tentang Cipta Kerja.
Pemohon menilai norma tersebut menimbulkan multitafsir karena membuat wajib pajak kehilangan hak memperoleh dan menyimpan informasi untuk pembelaan dirinya maupun kliennya. Meski menolak, hakim konstitusi Arsul Sani menegaskan kewajiban menjaga kerahasiaan informasi perpajakan tidak hanya dibebankan pada pejabat atau tenaga ahli, tetapi juga pada wajib pajak dan kuasanya sesuai Pasal 29 ayat (4) UU Nomor 28 Tahun 2007.
Sudah Bayar, Kok Tagihan Masih Ada?
Isu lain yang dekat dengan wajib pajak adalah mekanisme pelunasan tunggakan. Sejak 2 Oktober 2026, Peraturan Menteri Keuangan Nomor 71 Tahun 2026 berlaku dan mengubah PMK Nomor 118 Tahun 2024. Aturan baru ini mendahulukan pelunasan pokok utang pajak sebelum sanksi administrasi.
Sebelumnya, setoran diperhitungkan secara proporsional antara pokok dan sanksi. Kini, misalnya, wajib pajak punya pokok utang Rp2 juta dan sanksi administrasi Rp400 ribu dengan total Rp2,4 juta. Setoran Rp1 juta akan lebih dulu memangkas pokok utang, sehingga sisa kewajiban tetap muncul di sistem meski pembayaran sudah tercatat.
Bagi wajib pajak, pemahaman atas urutan komponen tagihan menjadi kunci agar tidak salah membaca status utang. Pemerintah sendiri menghadapi ujian serupa di sisa tahun: memastikan tambahan Rp514 triliun pada November–Desember masuk tanpa mengganggu arus kas dunia usaha, terutama bila janji pelonggaran restitusi dijalankan.
About the Author