Tabel Angsuran KUR BRI 2026: Simulasi Cicilan Rp10 Juta hingga Rp100 Juta
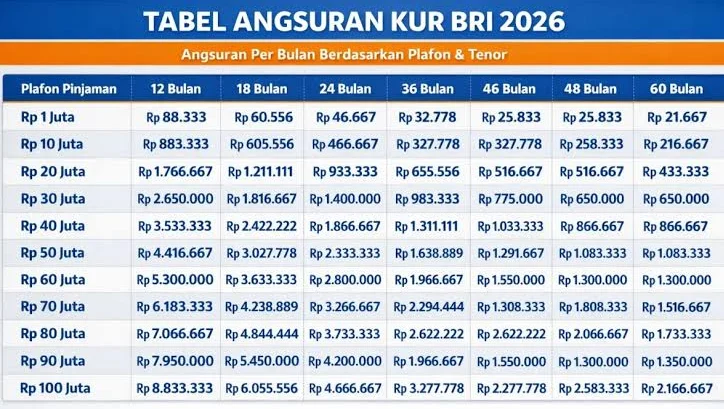
Inforiau – 18 November 2026 | JAKARTA – Tabel angsuran KUR BRI 2026 menjadi salah satu informasi yang paling dicari pelaku usaha mikro, kecil, dan menengah sebelum mengajukan pinjaman modal usaha. Simulasi cicilan untuk plafon Rp10 juta sampai Rp100 juta membantu calon debitur melihat perkiraan beban bulanan, sehingga besaran pinjaman dan jangka waktu bisa disesuaikan dengan arus kas bisnis.
Kredit Usaha Rakyat (KUR) merupakan program pembiayaan pemerintah yang disalurkan melalui lembaga keuangan, termasuk Bank Rakyat Indonesia. Program ini menyasar pelaku usaha produktif yang membutuhkan akses permodalan dengan dukungan subsidi bunga atau margin.
Besaran angsuran tidak hanya ditentukan oleh plafon pinjaman. Jenis KUR, sektor usaha, riwayat pengajuan, suku bunga, dan tenor pembayaran ikut memengaruhi perhitungan. Karena itu, tabel simulasi sebaiknya dibaca sebagai gambaran awal, bukan angka final yang akan tercantum dalam akad kredit.
Simulasi cicilan dengan bunga efektif 6 persen
Berikut simulasi angsuran bulanan dengan asumsi bunga efektif 6 persen per tahun. Perhitungan memakai metode angsuran bulanan tetap, dengan pokok pinjaman dibayar bersama bunga setiap bulan hingga tenor berakhir. Seluruh plafon dalam tabel memakai asumsi yang sama agar perbandingan antarbaris lebih mudah dibaca.
| Plafon | 12 bulan | 24 bulan | 36 bulan | 48 bulan | 60 bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp861 ribu | Rp443 ribu | Rp304 ribu | Rp235 ribu | Rp193 ribu |
| Rp25 juta | Rp2,15 juta | Rp1,11 juta | Rp761 ribu | Rp587 ribu | Rp483 ribu |
| Rp50 juta | Rp4,3 juta | Rp2,22 juta | Rp1,52 juta | Rp1,17 juta | Rp967 ribu |
| Rp75 juta | Rp6,45 juta | Rp3,32 juta | Rp2,28 juta | Rp1,76 juta | Rp1,45 juta |
| Rp100 juta | Rp8,61 juta | Rp4,43 juta | Rp3,04 juta | Rp2,35 juta | Rp1,93 juta |
Angka pada tabel merupakan hasil perhitungan ilustratif dari kombinasi plafon, bunga, dan tenor yang seragam, bukan penawaran resmi BRI. Angka aktual dapat berbeda karena skema bunga serta metode perhitungan yang diterapkan dalam akad kredit.
Pola yang terlihat cukup jelas: memperpanjang tenor menurunkan angsuran bulanan, tetapi menambah total bunga yang dibayarkan sampai pinjaman lunas. Sebaliknya, tenor pendek membuat cicilan lebih berat per bulan, namun total biaya pinjaman lebih kecil.
Bunga KUR Super Mikro 3 persen per tahun
Ketentuan KUR 2026 membedakan suku bunga berdasarkan kategori pembiayaan dan sektor usaha. KUR Super Mikro dengan plafon maksimal Rp10 juta dikenakan bunga 3 persen efektif per tahun. Adapun KUR Mikro mencakup plafon di atas Rp10 juta hingga Rp100 juta, sedangkan KUR Kecil menjangkau plafon di atas Rp100 juta sampai Rp500 juta. Keduanya memiliki ketentuan bunga berbeda yang ditentukan oleh sektor usaha.
Perbedaan itu penting dipahami pelaku UMKM. Pinjaman Rp10 juta bisa masuk kategori Super Mikro dengan bunga lebih ringan, sementara pinjaman Rp15 juta sudah bergeser ke kategori Mikro sehingga perhitungan cicilannya mengikuti skema yang berlaku untuk plafon tersebut.
Tenor 60 bulan tidak selalu tersedia
Meski tabel simulasi menampilkan tenor hingga 60 bulan, jangka waktu terpanjang itu tidak otomatis tersedia untuk semua jenis pembiayaan. Setiap produk memiliki batas tenor sendiri, dan keputusan akhir tetap mengikuti penilaian kelayakan usaha serta ketentuan yang berlaku di kantor cabang.
Pelaku usaha disarankan memilih tenor yang membuat cicilan tidak melebihi kemampuan bayar bulanan. Rasio angsuran terhadap pendapatan bersih usaha sebaiknya dijaga tetap wajar agar modal kerja tidak tergerus kewajiban bulanan.
Yang perlu disiapkan sebelum mengajukan
- Pastikan usaha sudah berjalan cukup lama dan memiliki catatan transaksi atau pembukuan sederhana.
- Siapkan dokumen identitas, legalitas usaha bila ada, serta keterangan tujuan penggunaan dana.
- Tentukan plafon berdasarkan kebutuhan riil modal kerja, bukan plafon tertinggi yang mungkin disetujui.
- Hitung ulang cicilan dengan bunga dan tenor yang ditawarkan petugas sebelum menandatangani akad.
- Simpan dana cadangan untuk mengantisipasi penurunan omzet pada bulan-bulan tertentu.
Dengan memahami tabel angsuran KUR BRI 2026, pelaku UMKM dapat mengajukan plafon yang realistis, memilih tenor yang tidak membebani kas usaha, dan menjaga kelancaran pembayaran sejak cicilan pertama.
Editor: Wahyu Kurnia Putra
About the Author