Dividen AADI Rp2.550 per Saham dengan Yield 23% di Ambang Realisasi, Sucor Sekuritas Beberkan Pemicunya
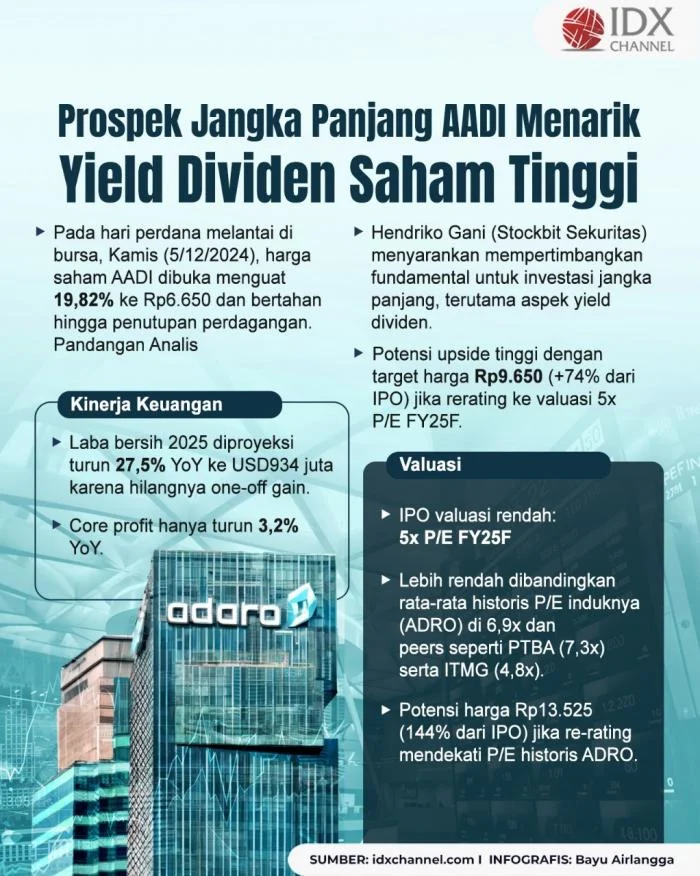
Inforiau – 27 Oktober 2026 | Kabar mengenai dividen AADI menjadi sorotan pasar modal Indonesia pada Selasa (27/10/2026). PT Adaro Andalan Indonesia Tbk (AADI) berada selangkah lagi membagikan dividen sebesar Rp2.550 per saham dengan estimasi dividend yield mencapai 23 persen. Angka dividen AADI tersebut muncul setelah perseroan melalui anak usahanya, Adaro Capital Limited, menyelesaikan penjualan seluruh saham dan waran di Kestrel Coal Group kepada Yancoal Australia Limited pada 1 Oktober 2026.
Dari transaksi divestasi aset di Australia itu, AADI menerima sekitar US$700 juta setelah pajak atau setara Rp12,5 triliun berdasarkan kurs yang digunakan dalam pemberitaan. Manajemen AADI menyatakan dana hasil divestasi akan dialokasikan untuk pengembangan bisnis grup di Indonesia, pembayaran dividen, serta penguatan struktur permodalan melalui pelunasan sebagian pinjaman. Perseroan juga berpeluang memperoleh pembayaran tambahan apabila sejumlah kondisi yang disepakati dalam transaksi terpenuhi.
Proyeksi Analis dan Asumsi Harga Batu Bara
Proyeksi dividen AADI berasal dari analisis Sucor Sekuritas yang menilai prospek perseroan didukung oleh potensi laba yang kuat, posisi kas bersih, serta harga batu bara yang berada di atas asumsi perusahaan. Sucor mencatat harga batu bara acuan ICI-3 berada di level US$99 per ton, lebih tinggi dibandingkan asumsi harga jual rata-rata atau average selling price (ASP) AADI pada 2026 sebesar US$71 per ton. Selisih tersebut dinilai membuka peluang bagi perusahaan untuk mencatatkan laba di atas proyeksi awal, dengan perkiraan laba bersih AADI pada 2026 mencapai US$884 juta.
Meski demikian, angka dividen AADI sebesar Rp2.550 per saham masih merupakan proyeksi analis dan belum dapat dianggap sebagai dividen resmi yang ditetapkan perseroan. Besaran yield aktual dapat berubah mengikuti harga saham dan keputusan final pembagian dividen. Investor tetap perlu memperhatikan bahwa harga batu bara, biaya produksi, kebutuhan modal, dan keputusan penggunaan dana hasil divestasi dapat memengaruhi realisasi dividen AADI.
Dinamika Emiten Lain di Hari yang Sama
Di hari yang sama, pasar juga mencerna sejumlah rilis korporasi lain yang menyentuh sisi berbeda. PT Gudang Garam Tbk (GGRM) menunjukkan pemulihan profitabilitas pada semester I-2026, mulai dari laba usaha hingga laba bersih. Namun secara kuartalan, pertumbuhan laba mulai menunjukkan normalisasi dengan laba bersih turun 6,5 persen pada kuartal II dari Rp1,54 triliun pada kuartal sebelumnya. Phintraco Sekuritas sempat mempertahankan rekomendasi buy saham GGRM dengan harga wajar Rp22.000, dengan risiko utama berupa peredaran rokok ilegal, melemahnya daya beli masyarakat, dan ketidakpastian cukai rokok.
Dari sektor energi terbarukan, Star Energy Geothermal Darajat II, anak usaha PT Barito Renewables Energy Tbk (BREN), mengumumkan bahwa Unit 3 Pembangkit Listrik Tenaga Panas Bumi (PLTP) Darajat di Garut, Jawa Barat, telah menyelesaikan proses retrofit. Langkah ini menambah kapasitas pembangkit dari 122 MW menjadi 130,55 MW. BREN merupakan emiten dengan penerima manfaat akhir konglomerat Prajogo Pangestu. Penambahan kapasitas panas bumi bersifat jangka panjang dan tidak berkorelasi dengan siklus komoditas, sehingga menjadi pembanding alami bagi emiten yang arus kasnya bergantung pada harga batu bara.
Sementara itu, PT Superior Prima Sukses Tbk (BLES) membukukan lonjakan laba 484 persen menjadi Rp284,3 miliar dari Rp48,6 miliar pada sembilan bulan 2026. Penjualan bersih naik dari Rp1,07 triliun ke Rp1,4 triliun dan laba per saham melesat ke Rp31,98 dari Rp5,47. Lonjakan tersebut berangkat dari basis yang sangat rendah, sehingga pembacaannya perlu mempertimbangkan efek dasar.
Konteks Pasar dan Kualitas Dividen
Pembacaan atas dividen AADI menjadi lebih tajam di tengah kondisi pasar. IHSG berada di 5.373 setelah terkoreksi 1,22 persen, rupiah di 17.978 per dolar AS, dan Brent di US$110,48. Dalam kondisi apresiasi harga saham yang negatif, dividen menjadi salah satu sumber imbal hasil yang bisa direalisasikan, tetapi kualitasnya sangat berbeda antar emiten. Dividen yang dibiayai penjualan aset memberi kas hari ini dengan konsekuensi menyusutnya basis aset penghasil di kemudian hari, sedangkan dividen yang dibiayai laba operasi memberi kesinambungan namun rentan bila margin mulai normalisasi.
Yield dividen AADI sebesar 23 persen bukan tanda kemurahan hati emiten, melainkan cermin seberapa besar pasar mendiskon arus kas batu bara termal. Karena dividen AADI hadir berbarengan dengan penjualan aset Kestrel, imbal hasil itu lebih tepat dibaca sebagai distribusi sekali jalan ketimbang janji berulang. Di sisi lain, GGRM memperlihatkan pola berlawanan: laba semester I-2026 pulih, tetapi pertumbuhan kuartalan sudah menurun 6,5 persen, menandakan perbaikan berbasis efisiensi memiliki batas dan tidak otomatis berlanjut bila volume dan cukai tidak membaik.
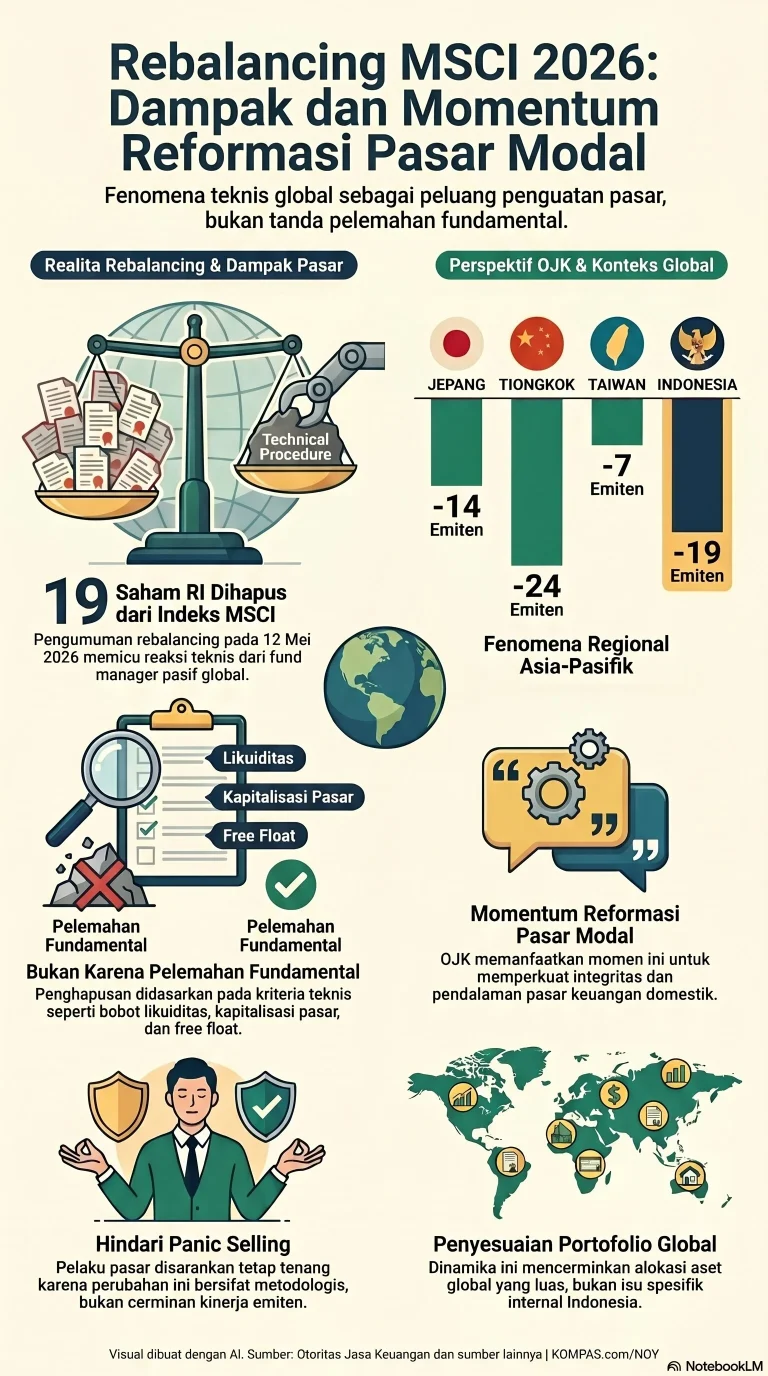
Sentimen pasar juga diwarnai rencana penurunan status pasar saham Indonesia oleh MSCI. Sejumlah emiten dengan dividend yield tinggi seperti BMRI dan UNVR masing-masing mencatat yield trailing twelve months sebesar 14,8 persen, disusul BBRI 12,6 persen, TLKM 11,7 persen, BBNI 11,6 persen, dan ADRO 11,3 persen. Namun yield tinggi tidak serta-merta menjamin keuntungan karena yield TTM mengukur dividen yang sudah dibayar, bukan jaminan dividen ke depan.
Di sisi lain, Danantara Indonesia mencatat laba bersih konsolidasi BUMN mencapai Rp214,9 triliun selama Januari hingga Agustus 2026, tumbuh 18,4 persen secara tahunan dari Rp181,5 triliun. Return on equity disetahunkan meningkat dari 7,4 persen menjadi 8,0 persen. Danantara menargetkan laba bersih konsolidasi BUMN mencapai Rp360 triliun hingga akhir 2026, dengan laba dan dividen BUMN menjadi salah satu sumber pendanaan investasi pada sektor strategis.
Secara keseluruhan, dividen AADI menawarkan imbal hasil yang menggiurkan, tetapi karakternya sebagai distribusi berbasis transaksi menuntut kehati-hatian. Investor perlu membedakan antara dividen sekali jalan dan dividen berulang, serta mencermati keputusan final pembagian dividen, arah harga batu bara, dan rencana penggunaan dana divestasi. Di tengah tekanan pasar, disiplin membaca asal-usul angka menjadi kunci agar imbal hasil yang terlihat besar tidak berubah menjadi jebakan valuasi.
About the Author