Pajak Pembalut Kembali Viral, Perlukah Negara Membebaskan Kebutuhan Dasar Perempuan?
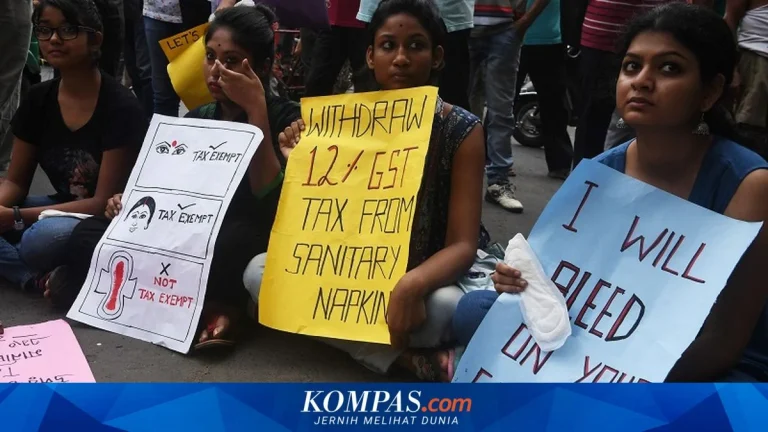
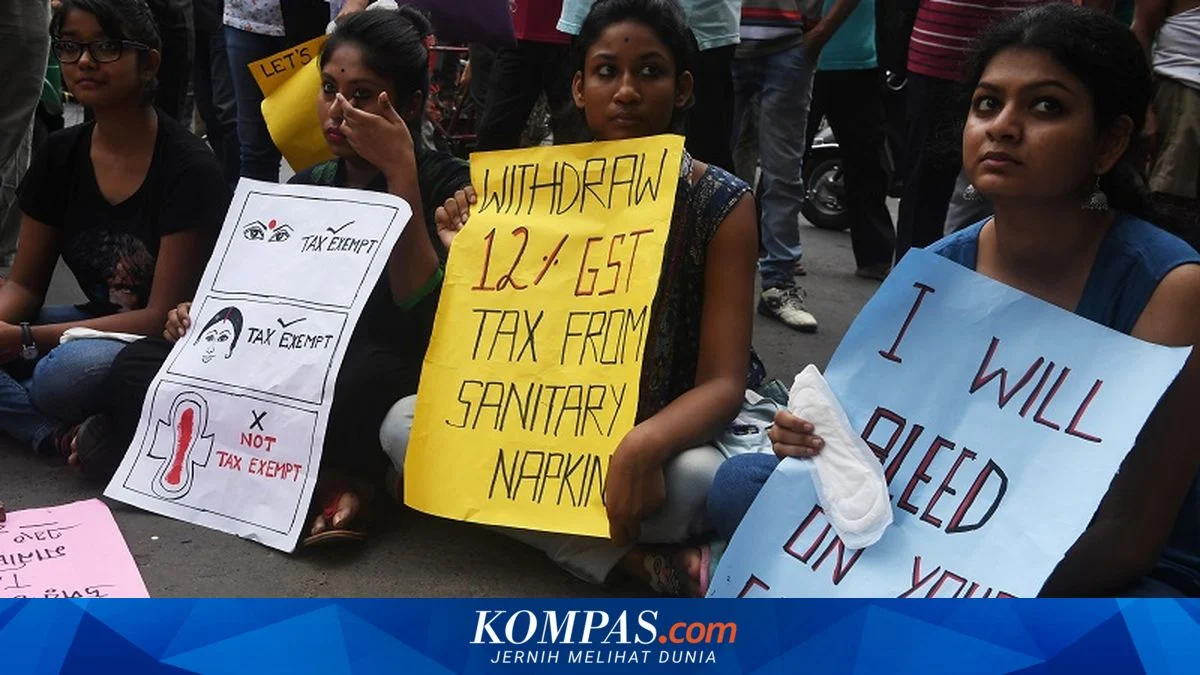
Inforiau – 29 Oktober 2026 | Isu pajak pembalut kembali menjadi perbincangan hangat di media sosial pada Rabu (28/10/2026). Warganet ramai mempersoalkan mengapa produk sanitasi menstruasi seperti pembalut dan tampon masih dikenai Pajak Pertambahan Nilai (PPN), padahal produk tersebut merupakan kebutuhan biologis dasar perempuan yang digunakan setiap bulan. Gelombang diskusi ini mencuat di platform Threads dan sejumlah media sosial lain, memicu perdebatan mengenai keadilan fiskal, keterjangkauan produk menstruasi, serta besarnya beban pengeluaran rutin yang harus ditanggung perempuan.
Pertanyaan yang muncul di ruang publik cukup mendasar: mengapa kebutuhan dasar perempuan masih dikenai pajak? Istilah period tax atau tampon tax pun kembali menyeruak. Istilah ini merujuk pada pajak yang dikenakan terhadap produk sanitasi menstruasi, mulai dari pembalut kain, pads, tampon, hingga menstrual cup. Direktorat Jenderal Pajak (DJP) sebelumnya pernah membahas persoalan pajak pembalut ini melalui artikel edukasi perpajakan di laman resminya.
Mengapa Pembalut Masih Dikenai PPN?
Berdasarkan ketentuan perpajakan yang berlaku, PPN dikenakan atas konsumsi Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam daerah pabean Indonesia. Orang pribadi, perusahaan, maupun pemerintah yang mengonsumsi barang atau jasa kena pajak dapat dikenai PPN. Produk sanitasi menstruasi dikategorikan sebagai BKP komersial dan tidak termasuk dalam daftar komoditas yang memperoleh fasilitas pembebasan pajak.
Pemerintah sebenarnya tidak memberlakukan kewajiban PPN secara pukul rata terhadap seluruh barang. Melalui Peraturan Pemerintah (PP) Nomor 49 Tahun 2022, fasilitas pembebasan PPN diberikan secara eksklusif kepada kelompok barang kebutuhan pokok yang sangat dibutuhkan masyarakat luas, seperti komoditas pangan strategis, layanan kesehatan medis tertentu, serta jasa pendidikan nasional. Karena pembalut tidak tercantum dalam nomenklatur pembebasan tersebut, status pajak pembalut tetap mengikuti ketentuan umum Undang-Undang PPN.
Skema Tarif dan Dampak bagi Konsumen
Kebijakan penghitungan PPN di Indonesia mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 131/2024. Dalam aturan tersebut, barang dan jasa nonmewah menggunakan Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12 dari harga jual atau nilai impor. Dengan skema ini, tarif efektif PPN yang dibayarkan konsumen untuk barang nonmewah tetap berada di kisaran 11 persen. Sementara itu, barang atau jasa yang tergolong mewah dikenai tarif PPN penuh sebesar 12 persen.
DJP menegaskan bahwa kenaikan tarif nominal pada aturan turunan tidak otomatis membuat seluruh barang di pasaran melonjak secara merata, melainkan bergantung pada klasifikasi dan regulasi spesifik komoditas tersebut. Meski demikian, bagi sebagian perempuan, tambahan biaya dari pajak pembalut tetap terasa memberatkan, terutama bagi mereka yang berpenghasilan rendah dan harus membeli produk ini secara rutin setiap bulan.
Beban Ganda Perempuan dan Seruan Pembebasan
Perdebatan mengenai pajak pembalut bukan sekadar soal angka. Pembalut bukan produk pilihan, melainkan kebutuhan yang digunakan untuk menjaga kebersihan dan kesehatan selama menstruasi. Pengenaan pajak atas produk ini dinilai menciptakan beban ganda bagi perempuan, yang sudah menanggung pengeluaran rutin khusus yang tidak dialami laki-laki.
Sejumlah pihak menyerukan agar pemerintah meninjau ulang kebijakan ini dan memasukkan produk sanitasi menstruasi ke dalam daftar barang yang dibebaskan dari PPN. Argumennya, pembebasan pajak akan meningkatkan keterjangkauan produk, mengurangi risiko praktik tidak higienis akibat keterbatasan ekonomi, serta mendukung kesehatan reproduksi perempuan secara lebih luas.
Di sisi lain, pemerintah memiliki pertimbangan fiskal tersendiri. Setiap pembebasan pajak berpotensi mengurangi penerimaan negara yang digunakan untuk membiayai berbagai program pembangunan. Karena itu, diperlukan kajian komprehensif yang menyeimbangkan kebutuhan kesehatan masyarakat dengan keberlanjutan fiskal.
Kesimpulan
Ramainya perbincangan mengenai pajak pembalut menunjukkan bahwa isu ini menyentuh langsung kehidupan perempuan dan keadilan dalam kebijakan fiskal. Hingga kini, pembalut tetap berstatus Barang Kena Pajak karena tidak tercantum dalam nomenklatur pembebasan PP 49/2022, dengan tarif efektif PPN sekitar 11 persen. Namun, desakan publik agar kebutuhan dasar perempuan dibebaskan dari pajak semakin menguat. Ke depan, pemerintah dituntut untuk menghadirkan kebijakan yang tidak hanya berpihak pada penerimaan negara, tetapi juga pada keterjangkauan dan kesehatan reproduksi perempuan Indonesia.
About the Author