Pasar Obligasi RI di Ujung Tanduk: Yield SBN 10 Tahun Sentuh Level Tertinggi Enam Tahun, Menkeu Beri Peringatan Keras ke DKI
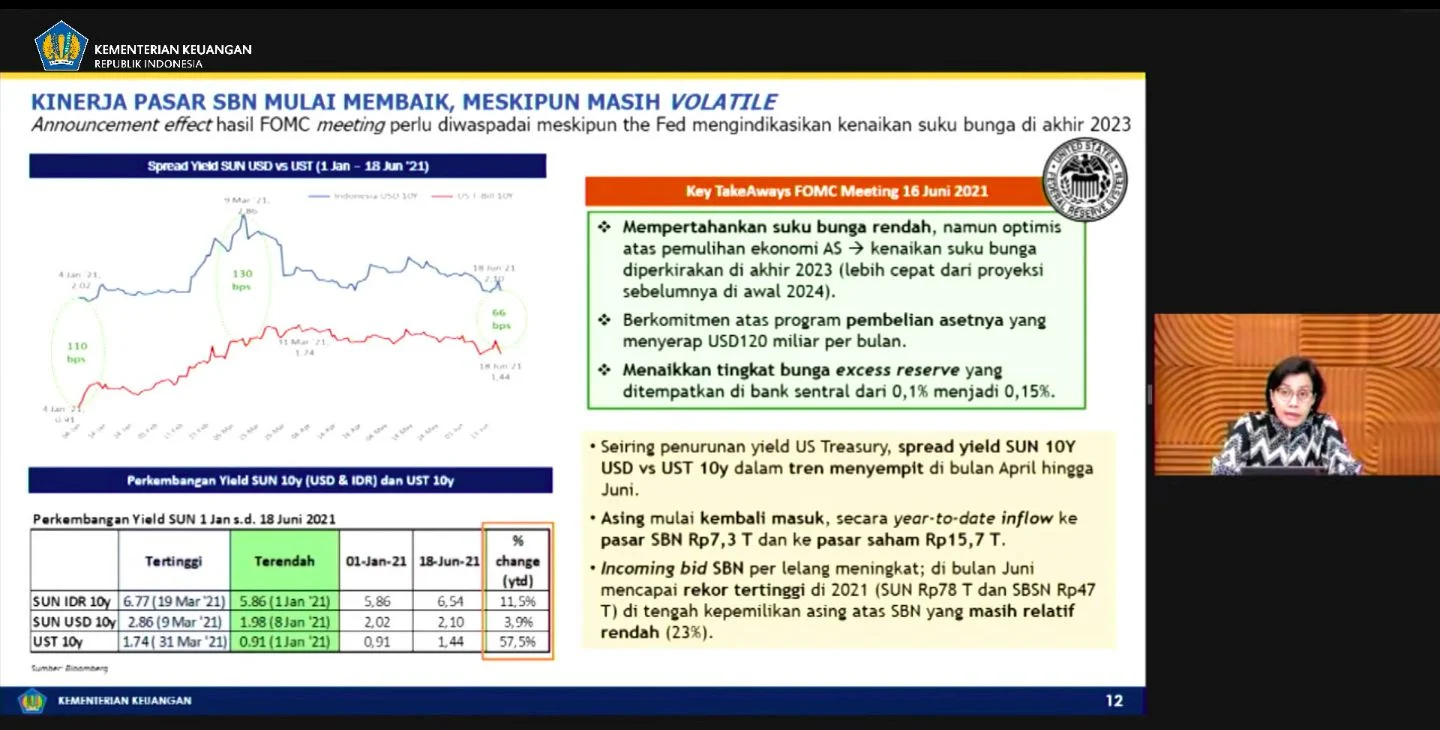
Inforiau – 31 Oktober 2026 | Tekanan yang melanda pasar obligasi Indonesia kian terasa dalam beberapa hari terakhir. Yield Surat Berharga Negara (SBN) tenor 10 tahun melonjak ke level tertinggi dalam enam tahun, dipicu oleh derasnya arus keluar modal asing serta meningkatnya persepsi risiko terhadap Indonesia di tengah ketidakpastian global. Gejolak ini pun merambat cepat ke ranah kebijakan, dengan Menteri Keuangan Suahasil Nazara memberi peringatan tegas kepada Pemerintah Provinsi DKI Jakarta agar mencermati kondisi pasar obligasi sebelum menerbitkan obligasi daerah.
Dalam keterangannya di Jakarta, Suahasil menegaskan bahwa penerbitan obligasi daerah memang telah memiliki ketentuan yang jelas. Namun, pemerintah daerah tetap dituntut membaca arah pasar obligasi secara cermat sebelum memutuskan menerbitkan surat utang. “Obligasi itu kan sudah ada ketentuannya. Kita jalankan sesuai ketentuan. Namun, yang namanya kondisi menerbitkan obligasi itu tentu harus dilihat terus dengan kondisi yang sedang terjadi. Saat ini globalnya lagi enggak bagus,” ujarnya.
Kenaikan Yield SBN Naikkan Biaya Pinjaman
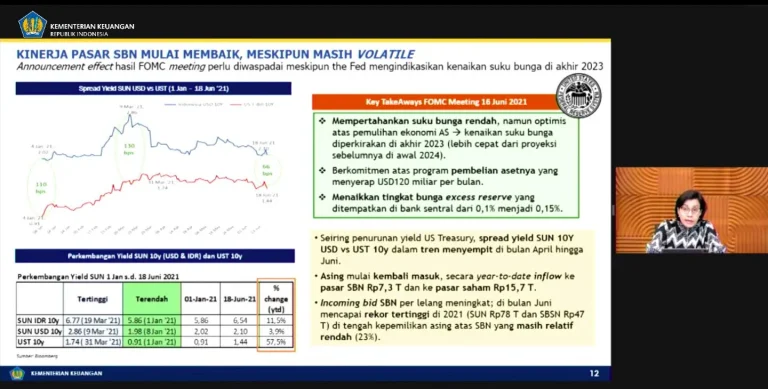
Peringatan tersebut bukan tanpa alasan. Kenaikan imbal hasil SBN berpotensi langsung menaikkan biaya pinjaman atau cost of fund yang harus ditanggung pemerintah daerah. Sebagai gambaran, imbal hasil SBN pada penutupan perdagangan 29 Oktober 2026 tercatat sebesar 7,64 persen, setelah sebelumnya sempat bergerak di kisaran 7,70 persen hingga 7,71 persen.
“Obligasi saat ini, tadi ada yang nanya obligasi pemerintah pusat saja sudah meningkat suku bunganya. Nah, ini tentu harus menjadi perhatian dari semua yang ingin berniat untuk mengeluarkan obligasi,” kata Suahasil.
Senada dengan itu, analis menilai lonjakan yield SBN 10 tahun mencerminkan sentimen negatif investor terhadap aset berisiko di Indonesia. Tekanan yang semula menghantam pasar saham dan nilai tukar rupiah kini meluas ke pasar obligasi pemerintah. Indeks MSCI disebut turut memicu gejolak di pasar SBN, seiring meningkatnya persepsi risiko terhadap Indonesia. Kenaikan yield diperkirakan dapat memperbesar biaya pembiayaan pemerintah dan menekan pertumbuhan kredit, meski dampak jangka pendeknya masih terbatas dan terus dipantau otoritas.
Pemerintah Pusat Buka Alternatif Pembiayaan
Kendati demikian, Suahasil menegaskan pemerintah pusat tetap membuka sejumlah alternatif pembiayaan untuk mendukung pembangunan di daerah. Kementerian Keuangan telah menjalin komunikasi dengan Pemprov DKI Jakarta untuk membahas kebutuhan pendanaan berbagai proyek.
“Untuk Pemda DKI memang sudah ada beberapa proyek yang secara langsung ataupun tidak langsung itu berasal dari APBN. Ada yang sifatnya belanja APBN, ada yang juga sifatnya pembiayaan. Seperti misalkan MRT, itu penerusan,” jelasnya.
Sebagai informasi, obligasi daerah merupakan salah satu sumber pinjaman daerah jangka menengah dan/atau jangka panjang yang bersumber dari masyarakat. Penerbitannya harus melalui sejumlah tahapan sebelum dapat ditawarkan kepada investor di pasar obligasi, yang secara ringkas dapat digambarkan sebagai berikut:
- Perencanaan penerbitan oleh pemerintah daerah
- Persetujuan dari Kementerian Keuangan
- Pendaftaran di pasar modal
- Penawaran kepada investor di pasar obligasi
Dengan kondisi global yang masih belum kondusif, pemerintah daerah dinilai perlu menimbang ulang waktu dan struktur penerbitan agar tidak terjebak pada biaya utang yang mahal. Kenaikan yield acuan pemerintah pusat menjadi sinyal bahwa investor menuntut imbal hasil lebih tinggi untuk menyerap risiko, dan hal ini akan langsung tercermin pada harga obligasi daerah.
Secara keseluruhan, dinamika pasar obligasi saat ini menjadi ujian bagi disiplin fiskal daerah maupun pusat. Di satu sisi, kebutuhan pembiayaan infrastruktur tetap mendesak, seperti proyek MRT yang bergantung pada dukungan APBN. Di sisi lain, momentum pasar yang kurang bersahabat menuntut kehati-hatian ekstra agar beban utang tidak membengkak di kemudian hari.
Ke depan, pelaku pasar akan mencermati arah arus modal asing dan perkembangan persepsi risiko terhadap Indonesia. Selama tekanan eksternal belum mereda, pemerintah daerah sebaiknya memprioritaskan skema pembiayaan yang lebih fleksibel sembari terus memantau pergerakan pasar obligasi. Langkah ini penting agar pembangunan tetap berjalan tanpa mengorbankan kesehatan fiskal di tengah gejolak yang belum menunjukkan tanda-tanda surut.
About the Author